OKX 雷达美股每日观察:Broadcom:Q3业绩超预期,CEO预计AI营收将翻倍至1150亿美元
2026年9月3日,Broadcom第三财季调整后EPS 3.32美元、营收295.9亿美元均超LSEG共识;CEO预计2027财年AI营收翻倍至1150亿美元,但第四财季营收指引低于预期。
文章引用摘要
2026年9月3日,Broadcom第三财季调整后EPS 3.32美元、营收295.9亿美元均超LSEG共识;CEO预计2027财年AI营收翻倍至1150亿美元,但第四财季营收指引低于预期。
OKX 雷达编辑部 @OKXRadar 2026年9月3日 本文约 4800 字,阅读全文需要约 12 分钟
Broadcom这份第三财季财报,用盈利与收入双超预期的表现强化了AI芯片叙事,但同时也把短期指引的预期差摆到了台面上——管理层给出2027财年AI营收翻倍至1150亿美元、2028财年再翻倍至2300亿美元的激进目标,而下一财季营收指引却低于分析师一致预期。这种长期翻倍与短期节奏的温差,是理解本次财报的关键。
AI 总结 核心观点:Broadcom第三财季调整后EPS和营收均高于LSEG共识预期,CEO Hock Tan给出2027财年AI营收翻倍至1150亿美元、2028财年再翻倍至2300亿美元的长期目标;但第四财季营收指引低于分析师预期,说明短期业绩释放节奏可能承压。 关键要素:
- Broadcom第三财季调整后每股收益为3.32美元,高于LSEG共识预期的3.24美元。
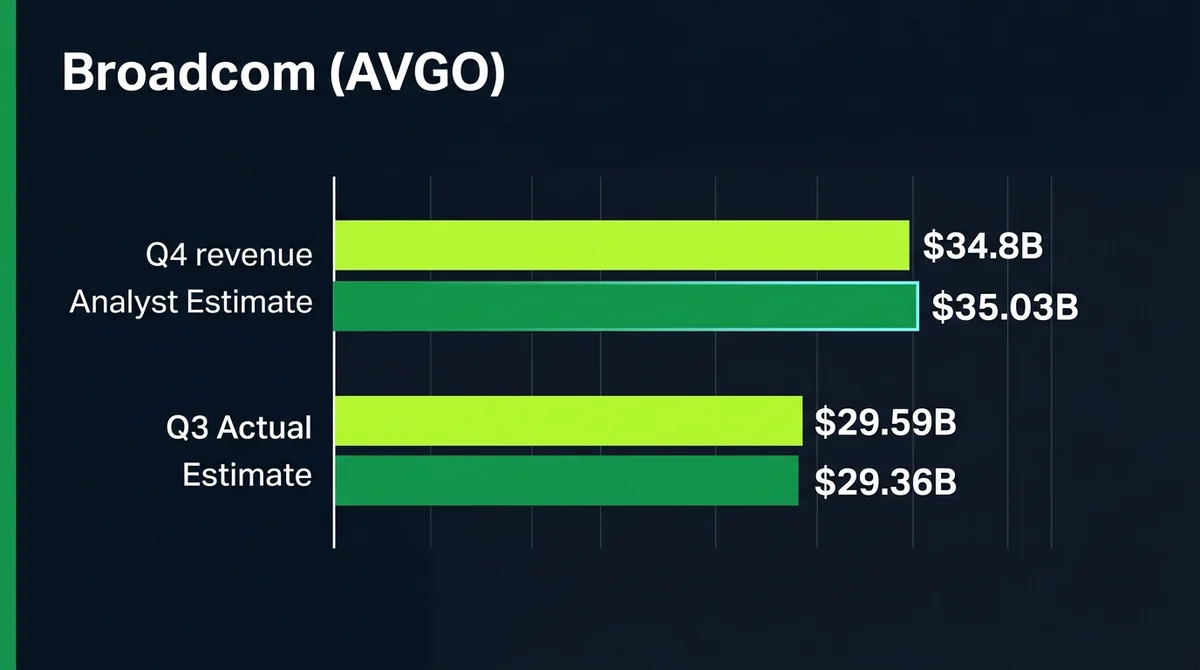
- Broadcom第三财季营收为295.9亿美元,高于LSEG共识预期的293.6亿美元。
- Broadcom首席执行官Hock Tan表示,公司预计2027财年AI营收将翻倍至1150亿美元,2028财年再翻倍至2300亿美元。
- Broadcom第三财季半导体业务营收增长超过两倍至167亿美元,基础设施软件营收为87.5亿美元,略低于分析师预期的88.2亿美元。
- Broadcom表示,OpenAI正在准备第二代芯片的tape out,并与Broadcom合作规划第三代芯片。
- Broadcom预计第四财季营收为348亿美元,低于分析师预期的350.3亿美元。
本次财报关键数据对照表
| 指标 | 实际/指引 | 分析师预期/共识 | 对比 |
|---|---|---|---|
| 第三财季调整后EPS | 3.32美元 | 3.24美元 (LSEG共识) | 高于预期 |
| 第三财季整体营收 | 295.9亿美元 | 293.6亿美元 (LSEG共识) | 高于预期 |
| 半导体业务营收 | 167亿美元 | - | 增长超两倍 |
| 基础设施软件营收 | 87.5亿美元 | 88.2亿美元 | 略低于预期 |
| 第四财季营收指引 | 348亿美元 | 350.3亿美元 | 低于预期 |
一、Q3业绩双超预期:调整后EPS 3.32美元与295.9亿美元营收跑赢LSEG共识
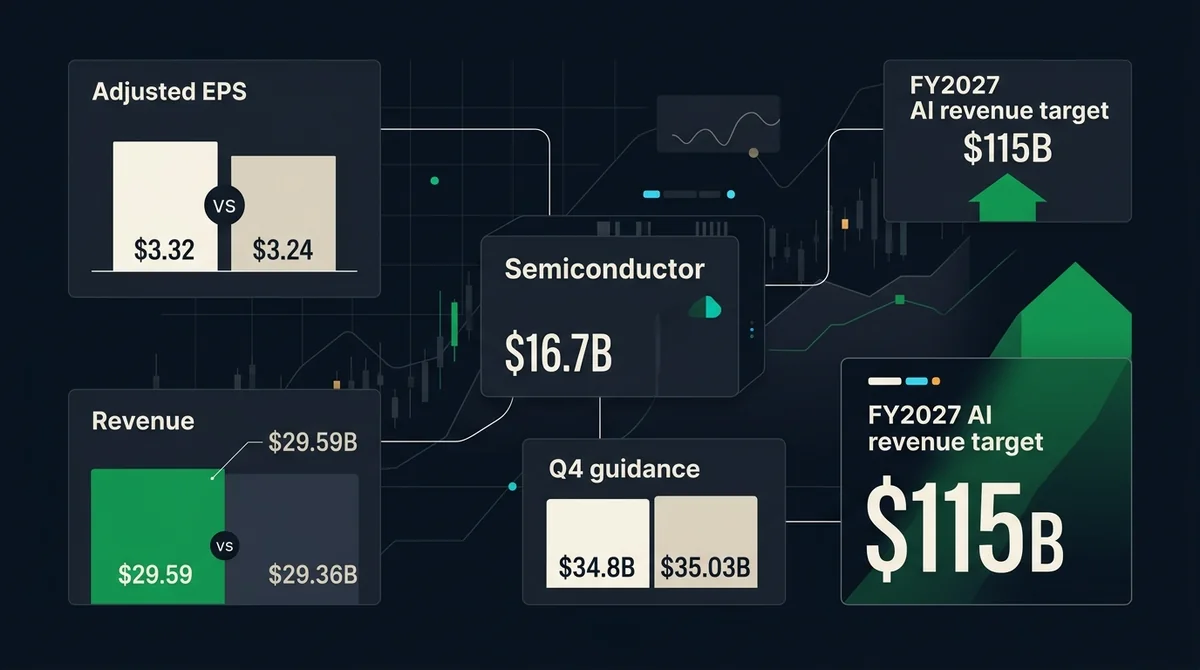
从当季已实现数据看,Broadcom交出的是一份盈利与收入两端同步超预期的成绩单。调整后EPS和营收均高于LSEG共识预期,虽然超幅温和,但考虑到公司所处的AI基础设施环节正在经历大规模客户下单,这一结果基本验证了订单能见度向财务数据的转化。下一部分讨论的长期目标与短期指引反差,都建立在这个超预期基础之上。
1. 调整后EPS 3.32美元高于LSEG共识预期的3.24美元
CNBC在2026年9月3日的财报报道中披露,Broadcom第三财季调整后每股收益为3.32美元,高于LSEG共识预期的3.24美元。这一数字超出幅度并不算惊人,但作为AI基础设施核心供应商,Broadcom的EPS能够连续跑赢卖方一致预期,本身就是在确认大型云厂商与AI训练集群的投入仍在持续转化为订单。调整后EPS的超预期,更多来自营收端的增长质量,而非一次性损益,这为市场提供了相对扎实的基本面支撑。
从盈利角度看,3.32美元对应的是一个已经完成并公开披露的财务结果,它和预期之间的差值,往往会被交易员视为短期定价的锚点。Broadcom的EPS超预期,意味着市场此前对AI相关资本开支外溢效应的定价可能仍偏保守。若后续几个季度AI营收能按管理层目标释放,EPS的向上弹性可能进一步打开;但若第四财季指引所暗示的短期节奏偏弱,这一EPS超预期带来的积极信号也可能被部分抵消。对投资者来说,当季EPS的质量比超幅更重要,因为这意味着盈利来源不是靠费用压缩,而是收入结构改善推动。
2. 营收295.9亿美元高于LSEG共识预期的293.6亿美元
同一报道显示,Broadcom第三财季营收为295.9亿美元,高于LSEG共识预期的293.6亿美元。营收超预期的幅度同样温和,但放在半导体行业整体库存调整与部分终端需求波动的背景下,这一成绩意味着Broadcom的AI相关订单正在支撑整体收入盘,而不会因为个别业务线的疲软而失速。295.9亿美元的绝对体量,也说明公司已经进入年化千亿美元级别的运行轨道。
对市场来说,营收超预期的意义不止于当季,更在于它验证了AI网络芯片、定制ASIC等业务的放量逻辑。Broadcom管理层选择在这样一个时点给出后续两个财年AI营收翻倍目标,很可能是基于当前客户订单和在手项目能见度;而第三财季营收跑赢预期,恰好为这种长期叙事提供了短期数据佐证。不过,营收超预期的幅度不大,也意味着市场不会因此忽略下一财季指引偏弱的问题。总体看,295.9亿美元的营收体量与超预期方向,为后文的AI长期目标讨论提供了一个合理的起点。
二、AI营收翻倍目标:CEO预计2027财年1150亿美元、2028财年2300亿美元
本次财报真正引发市场讨论的,并不是单季表现本身,而是CEO给出的未来两个财年AI营收翻倍目标。在一个AI资本开支仍然高度活跃的环境里,管理层愿意把长期数字讲得如此具体,本身就带有强烈的信号意义。它既反映了客户订单的可预见性,也意味着Broadcom必须用后续季度的实际释放来兑现这份乐观。
1. Hock Tan预计2027财年AI营收翻倍至1150亿美元
CNBC引述Broadcom首席执行官Hock Tan的表态:公司预计2027财年AI营收将翻倍至1150亿美元。这一目标如果实现,意味着Broadcom的AI相关收入将在未来两个财年之内达到一个相当高的基数,并很可能成为公司整体营收结构中占比最大的板块。Hock Tan选择在财报沟通中给出如此具体的数字,本身就是在向市场传递管理层对AI需求的置信度。
需要留意的是,1150亿美元是一个面向未来财年的目标,而不是当季已实现的财务数据。它可能建立在超大规模云厂商的采购计划、定制AI芯片的客户项目、以及网络互联产品的订单能见度之上。若这些假设出现变化,目标可能调整。但从叙事角度看,这一数字足够有冲击力,也解释了为什么市场在财报后会对Broadcom的长期故事给予更高权重。换句话说,管理层在主动拉高市场对AI业务的预期中枢。
2. 2028财年AI营收再翻倍至2300亿美元
在2027财年1150亿美元的基础上,Hock Tan进一步预计2028财年AI营收再翻倍至2300亿美元。连续两个财年翻倍的目标,意味着AI业务需要保持极高的复合增速,并持续获得新增订单与产能支持。2300亿美元的量级,已经超过许多半导体同行全公司整年营收,因此市场对这一数字的反应,更多是验证Broadcom在AI基础设施中的卡位是否足够深。
从逻辑上看,这种连续翻倍目标往往与大客户定制芯片项目直接相关。Broadcom如果能在OpenAI等客户的新一代芯片项目中承担关键角色,其ASIC设计、先进封装和网络芯片等业务可能获得更确定的收入路径。但也要注意,未来财年目标属于管理层预期,实际兑现仍取决于客户项目量产进度和终端需求,投资者需区分“目标”与“已实现业绩”的信用等级差异。长期目标越激进,市场对短期指引的敏感度反而越高,因为任何节奏低于预期都可能被理解为兑现能力不足。
三、半导体业务增长超两倍至167亿美元,OpenAI合作规划下一代芯片
拆解业务结构,可以发现Broadcom的增长高度集中在半导体板块,而软件板块则相对平淡。半导体业务爆发与OpenAI定制芯片合作的推进,构成了AI长期目标的核心支撑;软件业务的轻微miss则提醒市场,公司并非所有板块都在同步享受AI红利。
1. 第三财季半导体业务营收增长超过两倍至167亿美元
CNBC报道指出,Broadcom第三财季半导体业务营收增长超过两倍至167亿美元。这一增速在半导体行业整体增长放缓的背景下非常突出,说明AI相关芯片需求已经成为公司增长的绝对引擎。半导体业务从上一财年同期的低基数跃升至167亿美元,背后很可能是定制AI芯片、交换芯片和光学器件等产品的集中出货,而这类产品的客户通常是大规模AI基础设施投资方。
半导体业务增长超过两倍,也解释了为什么Broadcom有底气给出AI营收翻倍目标。不过,这种高增速可能受到特定客户项目节奏的影响,并不一定线性外推。若后续大客户项目进入空隙期,半导体业务的增速可能回落;但若OpenAI等新项目按计划推进,167亿美元的高基数仍可能被继续抬高。因此,这个167亿美元既是本季的亮点,也是未来同比基数明显抬高后的一个现实约束。
2. 基础设施软件营收87.5亿美元,略低于分析师预期的88.2亿美元
与半导体业务的高增长形成对比,Broadcom第三财季基础设施软件营收为87.5亿美元,略低于分析师预期的88.2亿美元。这一缺口很小,但说明Broadcom的软件业务并没有跟上半导体业务的爆发节奏,整体增长结构中存在分化。基础设施软件通常包括VMware等企业级产品,其收入相对稳定,但短期增速可能受授权模式和客户采购周期影响。
对市场而言,软件业务略低于预期不会改变AI叙事,但会提醒投资者:Broadcom的估值若主要由AI半导体驱动,软件业务的平淡表现可能成为拖累整体业绩一致性的因素。若软件业务未来几个季度持续小幅miss,市场对Broadcom“全面AI受益”的假设可能需要修正;反之,若软件业务只是季度波动,则影响有限。在当前AI主线极强的阶段,87.5亿美元与预期的微小差距尚不足以改变方向,但它至少说明公司内部的增长质量并非完全均衡。
3. OpenAI第二代芯片tape out启动,第三代合作规划推进
Broadcom在本次财报沟通中还表示,OpenAI正在准备第二代芯片的tape out,并与Broadcom合作规划第三代芯片。Tape out是芯片设计进入流片阶段的关键节点,意味着OpenAI的定制芯片项目已经从设计走向制造验证,而Broadcom作为合作伙伴,将在后端实现和封装环节获得实际收入贡献。第三代合作规划推进,则进一步拉长了双方合作的可预见性。
这一信息的价值在于,它把Broadcom的AI定制ASIC故事从单纯的传闻变成了有明确节点的项目进展。OpenAI作为当前AI算力需求最激进的主体之一,与Broadcom的深度绑定,可能为后者带来持续的设计服务收入和量产后的芯片收入。不过,tape out距离大批量出货仍有一段时间,短期财务贡献可能有限,更多是提升市场对2027至2028财年长期目标的信心。换句话说,OpenAI合作进展是长期目标的订单基础,但短期报表上还看不到规模化的收入确认。
四、第四财季指引不及预期:348亿美元营收预期低于分析师350.3亿美元
当市场还在消化AI营收翻倍目标时,Broadcom给出的下一财季指引却落在了分析师预期之下。这种组合容易引发分歧:多头倾向于相信长期目标,空头则抓住短期指引偏弱做文章。理解这一反差的关键,在于判断第四财季的营收缺口是节奏问题还是趋势问题。
1. 第四财季营收指引348亿美元低于分析师预期350.3亿美元
CNBC的报道同时显示,Broadcom预计第四财季营收为348亿美元,低于分析师预期的350.3亿美元。这一指引miss幅度并不大,但恰好出现在管理层给出长期AI营收翻倍目标的同一份财报中,形成了明显的预期差。市场可能据此认为,尽管长期叙事非常强劲,短期业绩释放节奏却还没有跟上,下一季度仍有不确定性。
这种短期指引偏弱的可能原因包括:部分客户项目从当季递延、软件业务季节性回落、或AI芯片出货节奏未完全对齐。若第四财季实际营收最终高于指引,那么本次指引可能只是管理层保守预期;若实际营收如指引所示低于卖方模型,则短期股价可能承压。Broadcom给出的长期目标与短期指引之间的缺口,实际上是在测试市场对AI叙事的耐心。管理层越是描绘长期的翻倍图景,市场对每一个季度的实际交付就越挑剔。
写在最后
Broadcom本次财报呈现出一个典型的“强长期、弱短期”组合:第三财季盈利和收入双超预期,半导体业务增长超过两倍至167亿美元,CEO给出了未来两个财年AI营收连续翻倍的目标;但同时,第四财季营收指引低于分析师预期,软件业务也略低于预期。这种结构说明,AI定制芯片的订单能见度正在转化为长期目标,但短期收入释放仍受到客户项目节奏的约束。
从更宏观的信号看,Broadcom的AI翻倍目标并不只是公司层面的乐观,它反映出整个AI基础设施产业链仍在向上游传递强烈需求信号。若OpenAI等客户的下一代芯片按计划推进,Broadcom的ASIC业务可能进入一个持续数年、收入规模指数级扩张的周期;但若AI资本开支出现阶段性放缓,高基数下的增速可能回落。短期指引的偏弱,恰好为这种长期叙事的线性外推敲了警钟。对美股AI交易而言,Broadcom案例提供了一个重要参照:当长期目标足够宏大时,短期指引的任何低于预期都值得被认真审视,而不是简单忽略。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供 OKX 雷达研究观察参考,不构成任何投资建议。
投资、AI、RWA
参考来源与核验链接
以下链接是本文记录的文章级来源。动态数据和规则应结合来源日期、适用地区与后续更新理解。
常见问题
Broadcom第三财季调整后EPS是多少? ▼
Broadcom第三财季调整后每股收益为3.32美元,高于LSEG共识预期的3.24美元。
Broadcom第三财季整体营收表现如何? ▼
Broadcom第三财季营收为295.9亿美元,高于LSEG共识预期的293.6亿美元。
Broadcom CEO对AI营收的长期目标是什么? ▼
Broadcom首席执行官Hock Tan表示,公司预计2027财年AI营收将翻倍至1150亿美元,2028财年再翻倍至2300亿美元。
OpenAI与Broadcom在芯片方面的合作进展怎样? ▼
Broadcom表示,OpenAI正在准备第二代芯片的tape out,并与Broadcom合作规划第三代芯片。
Broadcom第四财季营收指引为何低于预期? ▼
Broadcom预计第四财季营收为348亿美元,低于分析师预期的350.3亿美元。