OKX 雷达美股每日观察:Fujikura与ETST:富士仓AI光纤密度瓶颈推高利润率,ETST召开年度股东大会
富士仓2026财年Q1营业利润率26.1%,信息通信部门达37.0%,分析预测部门下财年增长超20%;ETST于8月31日召开年度股东大会,完成合规治理流程。
文章引用摘要
富士仓2026财年Q1营业利润率26.1%,信息通信部门达37.0%,分析预测部门下财年增长超20%;ETST于8月31日召开年度股东大会,完成合规治理流程。
OKX 雷达编辑部
特邀专栏作者
@OKXRadar
2026年8月31日
本文约 4800 字,阅读全文需要约 12 分钟
当AI光纤密度从技术参数演变为26.1%的营业利润率,富士仓(Fujikura)的盈利复利叙事已经获得一个可量化的季度支点;ETST年度股东大会的合规落地,则构成中小市值公司治理基线的一次常规确认。
AI 总结
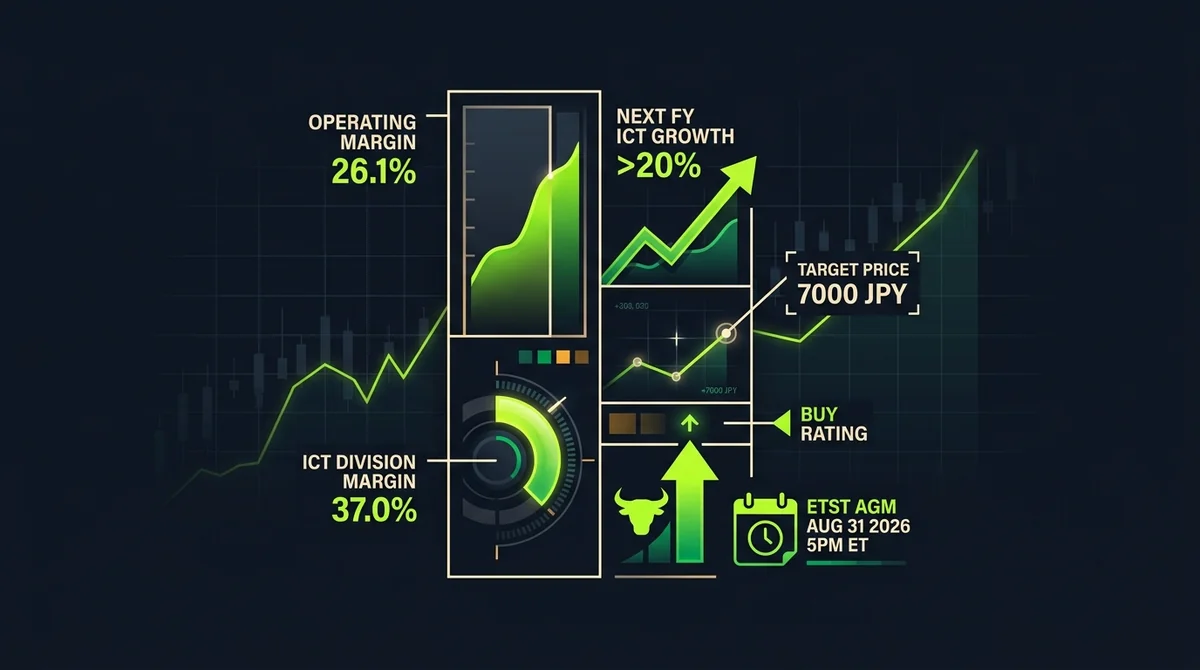
核心观点:富士仓2026财年第一季度26.1%的集团营业利润率与37.0%的信息通信部门利润率,叠加文章作者给出的超20%部门增长预期、7000日元目标价与买入评级,共同验证AI光纤密度瓶颈正在转化为结构性盈利优势;ETST按程序召开2026年度股东大会,核心高管集体出席,治理信息透明但暂无流程外增量。
关键要素:
- 富士仓2026财年第一季度营业利润率为26.1%,信息与通信部门利润率达到37.0%。
- Seeking Alpha分析文章作者预测富士仓信息与通信部门下一财年增长将超过20%,并给予7000日元目标价与买入评级。
- 富士仓利用专有Spider Web Ribbon技术,被定位为AI驱动数据中心光基础设施的高利润率差异化供应商。
- Earth Science Tech, Inc.(ETST)于2026年8月31日美国东部时间下午5点召开年度股东大会。
- 董事长兼CEO Giorgio Saumat宣布会议开始,并介绍COO Mario Tabraue、CFO Ernesto Flores、CTO Christopher Rose等高管与会。
- 公司秘书Victoria Losada报告,会议通知及代理声明已于2026年7月2日营业结束时寄送给所有登记在册股东。
核心数据一览
| 指标 | 数值 | 来源 |
|---|---|---|
| 富士仓2026财年Q1集团营业利润率 | 26.1% | Seeking Alpha分析 |
| 信息通信部门利润率 | 37.0% | 同上 |
| 部门下财年增长预期 | 超过20% | 分析文章作者预测 |
| 目标价 | 7000日元 | 分析文章作者 |
| 评级 | 买入 | 分析文章作者 |
| ETST年度股东大会时间 | 2026年8月31日美东下午5点 | 股东分析师电话会议记录 |
一、富士仓AI光纤密度瓶颈正转化为可量化的营业利润率优势
1.2026财年Q1营业利润率26.1%:AI光纤密度瓶颈直接推高盈利效率
据Seeking Alpha于2026年8月31日发布的深度分析,富士仓在2026财年第一季度的营业利润率为26.1%。这一数据并非孤立的财务指标,而是AI光纤密度瓶颈在定价端形成溢价的直接映射。
当数据中心光互连需求向更高密度、更低损耗方向演进时,具备量产良率与差异化方案能力的供应商,更容易把技术稀缺性转化为毛利率与营业利润率。该分析以“AI光纤密度瓶颈可维持盈利复利”为核心论点,实际上把富士仓的季度利润转化为一个结构性信号:需求侧的光纤密度约束尚未出现缓解,供给侧的盈利释放因此具有持续性基础。
对于观察AI基础设施内部环节的投资者而言,26.1%的集团营业利润率本身就是“卡位”价值的注脚——它说明公司不仅参与了AI数据中心建设,而且处于利润分配链中相对有利的位置。相关阅读中,OKX 雷达此前观察过AI基础设施ETF获买入评级的情形,本次富士仓的数据则从个股层面提供了相同的佐证。
从产业历史看,当一项关键技术约束集中出现在某一物理层环节时,该环节的领先供应商往往能获得超额利润;富士仓Q1的营业利润率可以视为这一规律在AI光互连领域的又一次显现。
2.信息通信部门利润率37.0%:核心业务盈利质量显著高于集团整体
在同一份分析中,富士仓信息与通信部门的利润率达到37.0%,显著高于集团整体26.1%的水平。这一差异揭示出公司内部的盈利质量并不均匀:信息通信部门作为与AI数据中心光基础设施直接相关的核心业务,承担了绝大部分超额利润,而其他业务则相对拖累了合并利润率。
从产业逻辑看,信息通信部门正是光纤、光缆及高密度互连方案的主要载体,其37.0%的部门利润率说明,AI光纤密度压力带来的订单溢价主要集中在具有技术壁垒的核心环节,而非泛化的制造端。
对于产业链观察者来说,这种分部数据的分化比整体数字更有参考意义——它标定了富士仓真正的价值中枢所在,也解释了为何分析文章愿意把关注焦点放在AI光纤密度瓶颈,而不是公司整体的传统光纤业务。
如果未来集团其他业务未能同步改善,那么富士仓的盈利分化可能继续扩大;但至少在当前,信息通信部门的高利润率已经为集团整体盈利能力提供了坚实底盘。
3.利润率结构性改善验证AI光纤密度瓶颈的定价权逻辑
把26.1%的集团营业利润率与37.0%的信息通信部门利润率放在一起,可以看到一条清晰的盈利升级路径:AI驱动的光基础设施需求正在把行业竞争从“规模与价格”推向“密度与方案”。
如果这一逻辑延续,富士仓的利润率结构可能进一步向高壁垒部门倾斜,从而在较长周期内维持盈利复利。当然,这种推测需要后续季度数据的验证;仅就截至2026年8月31日已披露的Q1数据而言,富士仓至少已经用利润率证明,AI光纤密度瓶颈不是抽象题材,而是可以落到损益表上的定价权。
这一结论为后文讨论其专有技术与分析师目标价提供了事实支点。值得注意的是,利润率的结构性改善往往先于收入增长显现——当定价权增强时,同等规模收入可以释放更多利润;富士仓Q1数据所暗示的,正是这种定价权正在从潜在逻辑走向报表确认。
二、Spider Web Ribbon专有技术构成富士仓高利润率差异化的核心壁垒
1.专有Spider Web Ribbon技术被定位为AI驱动数据中心光基础设施的关键差异化能力
富士仓之所以能在AI光纤密度竞争中保持高利润率,离不开其专有Spider Web Ribbon技术。Seeking Alpha分析文章明确将该技术定位为AI驱动数据中心光基础设施的关键差异化能力:它回应了数据中心对更高光纤密度、更小安装空间与更长距离传输的综合需求,使富士仓从普通光纤供应商中脱颖而出。
需要指出,这一判断来自分析文章,而非公司官方披露;但在公司利润数据佐证下,专有技术作为利润差异化的来源具有较高可信度。
在当前AI数据中心建设加速的背景下,传输层光互连的技术代差,可能直接决定供应商在客户资本开支中的份额与议价能力。进一步看,AI算力集群的扩展不仅依赖GPU与交换机,还依赖连接这些设备的高密度光缆系统;Spider Web Ribbon技术若能在这一系统中持续扩大渗透,富士仓的高利润率将具备更长期的产业基础。
2.高利润率差异化供应商定位依托专有技术形成竞争护城河
分析文章将富士仓定位为“AI驱动数据中心光基础设施的高利润率差异化供应商”。这一称谓的关键词是“差异化”与“高利润率”,而两者都指向同一个竞争护城河——Spider Web Ribbon技术。
AI光纤密度瓶颈意味着普通方案难以满足下一代数据中心的布线密度与热管理要求,具备专有Ribbon方案的供应商能够在同质化竞争之外获得溢价空间。这种护城河的强度,最终反映在部门利润率与集团利润率的数据上;反过来,如果该技术被竞争对手快速复制,富士仓的利润率结构可能面临压力。
因此,在观察富士仓时,Spider Web Ribbon的研发进展、客户验证与产能爬坡,是比单季利润更值得跟踪的长期变量。护城河的价值不仅仅体现在当期利润,更体现在它能否阻挡新进入者;富士仓若能在专利、工艺或客户认证上形成多重屏障,其“差异化供应商”地位就更难被动摇。
3.Spider Web Ribbon技术回应AI光纤密度瓶颈,强化盈利复利预期
回到本文核心线索,Spider Web Ribbon技术本质上是富士仓对AI光纤密度瓶颈的正面回应。文章作者之所以强调“盈利复利”,正是因为该技术能够把一次性的密度需求转化为可持续的利润滚动:随着数据中心持续升级光互连架构,Ribbon方案的渗透率可能继续提升,从而为富士仓带来连续的增长与利润率支撑。
当然,这种“可能”路径依赖于AI资本开支周期与技术替代节奏;但就当前信息而言,专有技术与Q1利润率数据已经形成相互印证的证据链,使富士仓的高利润率叙事比单纯的题材股更加扎实。
如果未来AI数据中心的建设节奏放缓,或者出现更具成本优势的替代方案,该盈利复利预期可能被削弱;但在2026年8月31日的时间节点上,文章作者的逻辑与已披露数据之间尚未出现明显裂痕。
三、作者给予7000日元目标价与买入评级强化盈利增长叙事
1.信息与通信部门下一财年增长预计超过20%,成为盈利复利核心引擎
除利润率数据外,Seeking Alpha文章作者还预测富士仓信息与通信部门下一财年增长将超过20%。这一预测属于分析观点,不应与公司官方指引混淆;但它之所以值得关注,是因为它把短期的利润率优势延伸到了中期增长维度。
如果信息通信部门在下一财年实现超20%的增长,那么该部门的利润贡献将继续扩大,进一步强化“部门盈利推动集团盈利复利”的逻辑。尤其考虑到集团整体利润率26.1%而该部门利润率37.0%,增长的部门结构将直接决定富士仓整体的盈利质量能否继续抬升。
从市场含义看,一个高利润率部门若同时具备高增长,会显著拉高公司的估值中枢;这或许是文章作者给出买入评级的重要依据之一。当然,增长率预测本身存在不确定性,后续财报能否兑现这一预期,仍是市场验证的关键节点。
2.7000日元目标价与买入评级反映对富士仓AI光纤瓶颈溢价的认可
基于上述增长预期与利润率结构,文章作者给予富士仓7000日元目标价与买入评级。目标价与评级并非市场共识,而是该篇分析的观点表达;它反映的是作者对AI光纤密度瓶颈溢价的量化认可。
从事实层面看,投资者只能确认“该文章作者给予了该目标价与评级”,而不能把它等同于未来股价必然走向。不过,当一个深度研究同时给出部门增长预测、目标价与买入评级,并且三者基于同一个利润率证据链时,它对市场情绪的引导作用仍然值得记录。
这种“数据—逻辑—结论”的闭环,正是美股每日观察需要提炼的机构叙事。需要注意的是,目标价与评级的有效性取决于模型假设,而模型假设又高度依赖AI资本开支的持续性;若后续证据显示AI数据中心建设降速,该目标价的参考意义可能下降。
3.分析师判断与利润率数据形成闭环,支撑长期持有的机构逻辑
把Q1营业利润率26.1%、信息通信部门利润率37.0%、下一财年部门增长预期超20%、7000日元目标价与买入评级放在一起,可以看到文章作者的判断并非悬念式押注,而是试图用利润率数据支撑增长与估值。
这种闭环在逻辑上可以推导为:如果AI光纤密度瓶颈持续,富士仓的核心部门将维持高利润率与增长,从而支持长期持有。必须再次强调,这一逻辑链的分析部分来自文章作者,而不是既成事实;但事实部分——Q1利润率数据——已经被披露并可用于交叉验证。
对于观察AI光连接环节的投资者来说,这种“机构分析师如何用利润率数据论证买入”的过程,本身就是有价值的信息流。它说明在AI交易从算力芯片向基础设施外延扩散的当下,市场正在寻找具有盈利验证的“卖铲人”标的,而富士仓或许正处于这一叙事的关键位置。
四、ETST年度股东大会完成治理程序并释放高管团队协同信号
1.2026年8月31日下午5点ETST如期召开年度股东大会
与富士仓的高景气叙事形成对照,Earth Science Tech, Inc.(ETST)在2026年8月31日美国东部时间下午5点召开年度股东大会。根据Seeking Alpha发布的股东分析师电话会议记录,会议按预定时间启动,完成了一次标准的年度治理流程。
与一些公司因外部事件推迟或取消股东大会不同,ETST的如期召开至少说明公司在治理日程执行上保持稳定。对于中小市值公司而言,这种程序性稳定本身是透明度的重要组成,但通常不会提供超越流程的增量信息。
OKX 雷达此前也记录过ETST召开2026年度股东大会的相关流程,本次记录进一步确认了董事会与管理层在年度会议中的参与度。在美股市场,年度股东大会是公司向股东交代年度经营与治理的法定场合;ETST选择在8月31日按时举行,至少避免了因会议程序瑕疵引发的额外治理风险。
2.董事长兼CEO Giorgio Saumat率COO、CFO、CTO核心高管完整亮相
在股东大会上,董事长兼CEO Giorgio Saumat宣布会议开始,并介绍COO Mario Tabraue、CFO Ernesto Flores、CTO Christopher Rose等核心高管与会。
这种高管团队的集体亮相,释放出的更多是治理层面的协同信号:CEO、COO、CFO与CTO同时出席年度会议,说明公司在关键职能上没有明显的管理缺位。不过,从信息增量角度看,高管出席本身并不构成新的业务催化,也不太可能改变ETST的中期基本面判断。
它更像是一张合规治理的“完整名单”,为股东提供对公司管理架构的一次确认。对于关注中小盘股的投资者来说,治理层的稳定性与完整性虽然难以直接转化为盈利预测,但在市场波动加大时,能够降低额外的治理折价风险。
3.公司秘书确认7月2日已向登记股东寄送会议通知及代理声明
公司秘书Victoria Losada在股东大会上报告,会议通知及代理声明已于2026年7月2日营业结束时寄送给所有登记在册股东。
这一细节虽然微小,却在程序合规上具有明确意义:它表明公司在召开股东大会前履行了通知义务,且时间节点与披露规则相匹配。对美股中小盘公司来说,代理声明与会议通知的合规寄送,是避免治理瑕疵和法律争议的基础动作。
综合来看,ETST本次年度股东大会呈现的是一个“合规治理事件落地”的样本:无重大争议、无意外信息、无经营断层,但也没有超出流程的催化内容。这种事件对股价的边际影响通常有限,但它在治理透明度上的象征意义仍值得被记录。
写在最后
富士仓与ETST在同一天进入美股观察视野,但两者呈现的信息强度完全不同。前者以26.1%的集团营业利润率、37.0%的信息通信部门利润率,以及文章作者给出的超20%增长预期、7000日元目标价与买入评级,构成AI基础设施中光连接环节的结构性机会样本;后者则通过年度股东大会,展示中小市值公司在合规治理上的常规透明度,暂无超出流程的增量信息。
这种并列并非偶然:在高景气赛道中,利润率的边际变化会被快速定价;而在低波动治理事件中,信息增量往往有限。
从更宏观的角度看,富士仓的利润率数据与Spider Web Ribbon技术,代表AI投资向物理层渗透的更细颗粒度信号。市场此前更多关注GPU、交换机与云计算平台,但随着AI数据中心建设进入高密度阶段,光纤密度、功率分配与互连方案等“隐性基础设施”正在成为利润再分配的关键节点。
富士仓的Q1数据恰好说明,这些环节的技术稀缺性能够转化为可量化的盈利优势。而ETST的股东大会则提醒,并非所有公司事件都具备同等的信息含量,合规治理的完成只是基线,不应被过度解读为趋势反转。
两起事件共同构成美股每日观察中“高景气赛道利润验证”与“公司治理事件落地”的对照样本。前者是数据驱动、逻辑闭环的盈利叙事;后者是程序驱动、透明度确认的治理叙事。对市场参与者而言,区分这两类信息流的性质,比追逐每一个新闻标题更重要。截至2026年8月31日,AI光纤密度瓶颈下的富士仓,仍然是观察AI基础设施盈利传导的典型窗口。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供 OKX 雷达研究观察参考,不构成任何投资建议。
投资、AI、RWA
参考来源与核验链接
以下链接是本文记录的文章级来源。动态数据和规则应结合来源日期、适用地区与后续更新理解。
常见问题
富士仓2026财年第一季度的营业利润率是多少? ▼
富士仓2026财年第一季度营业利润率为26.1%,其信息与通信部门利润率达到37.0%。
Seeking Alpha分析文章对富士仓给出了什么目标价和评级? ▼
文章作者预测富士仓信息与通信部门下一财年增长将超过20%,并给予7000日元目标价与买入评级。
富士仓的差异化技术是什么? ▼
富士仓利用其专有Spider Web Ribbon技术,被定位为AI驱动数据中心光基础设施的高利润率差异化供应商。
ETST年度股东大会何时召开,哪些高管出席了? ▼
ETST于2026年8月31日美国东部时间下午5点召开年度股东大会,董事长兼CEO Giorgio Saumat宣布会议开始,COO Mario Tabraue、CFO Ernesto Flores、CTO Christopher Rose等高管与会。
ETST的会议通知和代理声明是何时寄送给股东的? ▼
公司秘书Victoria Losada报告,会议通知及代理声明已于2026年7月2日营业结束时寄送给所有登记在册股东。