OKX 雷达美股每日观察:Nvidia、Legal & General与周五美股前瞻:英伟达贡献标普涨幅,Legal & General评级下调
2026年8月最后一个交易周,英伟达贡献标普500涨幅显著领先但上涨宽度偏窄,Legal & General核心营业利润增长7%却遭评级下调,沃什周五杰克逊霍尔讲话将重塑利率定价,CrowdStrike单日上涨20.5%印证AI安全叙事,苹果CEO换届与股价高位回撤并存。
文章引用摘要
2026年8月最后一个交易周,英伟达贡献标普500涨幅显著领先但上涨宽度偏窄,Legal & General核心营业利润增长7%却遭评级下调,沃什周五杰克逊霍尔讲话将重塑利率定价,CrowdStrike单日上涨20.5%印证AI安全叙事,苹果CEO换届与股价高位回撤并存。
OKX 雷达编辑部
特邀专栏作者
@OKXRadar
2026 年 8 月 28 日
本文约 5200 字,阅读全文需要约 18 分钟
当单个公司对指数上涨的贡献显著领先、而指数宽度却收窄时,表面上的稳健上涨背后,其实是市场对少数高动能股票的深度依赖——这正是美股在 2026 年 8 月末面临的真实情境,并将在美联储主席沃什的杰克逊霍尔讲话前后迎来重新定价。
AI 总结
核心观点: 2026 年 8 月最后一个交易周,美股上涨的集中度风险、宏观政策信号与公司治理变化同时显现。英伟达对标普 500 涨幅的显著贡献与上涨宽度偏窄形成反差;Legal & General 核心营业利润增长 7% 却因机构退休部门疲弱被下调评级;沃什周五的杰克逊霍尔讲话将重塑利率定价;CrowdStrike 单日上涨 20.5% 表明 AI 安全需求正被市场重新定价;苹果 CEO 换届与股价高位回撤并存,市场进入重新校准期。
关键要素:
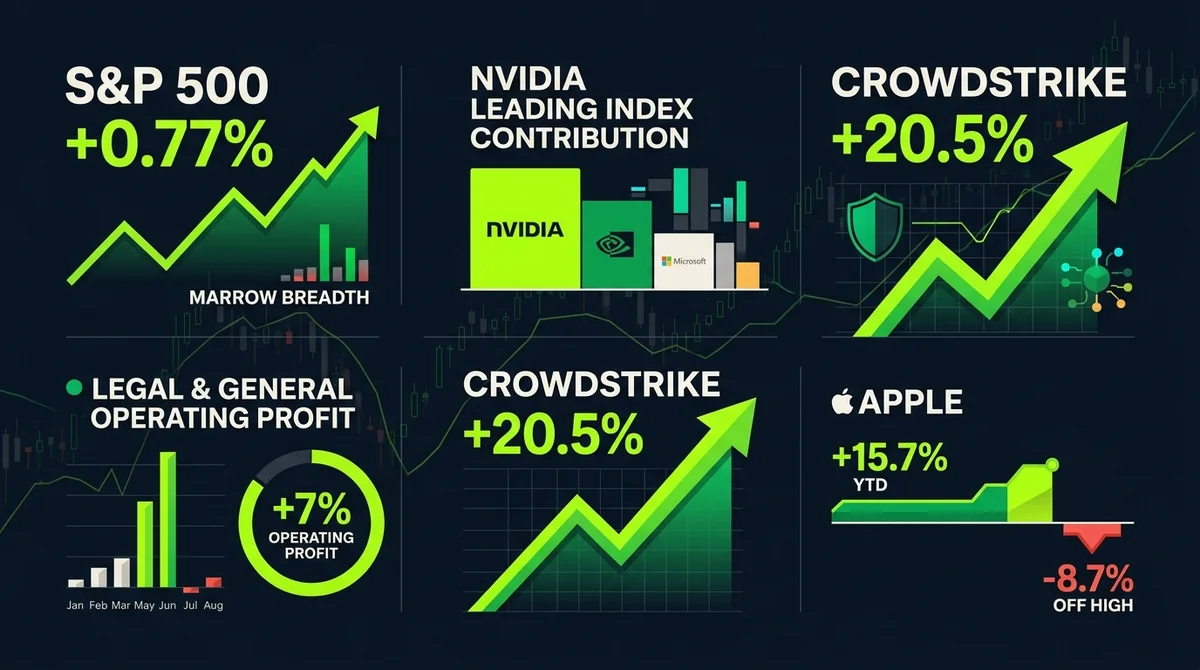
- 周四标普 500 指数上涨 0.77%,但上涨宽度偏窄;英伟达对指数涨幅的贡献显著领先其他个股。
- Legal & General 上半年核心营业利润增长 7%,资产管理及零售业务抵消了机构退休部门的疲弱表现;分析师将该股评级下调至中性。
- 美联储主席沃什将于周五美东时间上午 10 点在杰克逊霍尔发表讲话。
- CrowdStrike 周四上涨 20.5%,CEO 乔治·库尔茨称:“AI 攻击者已经到来的认识已经形成,这推动了增长动能。”
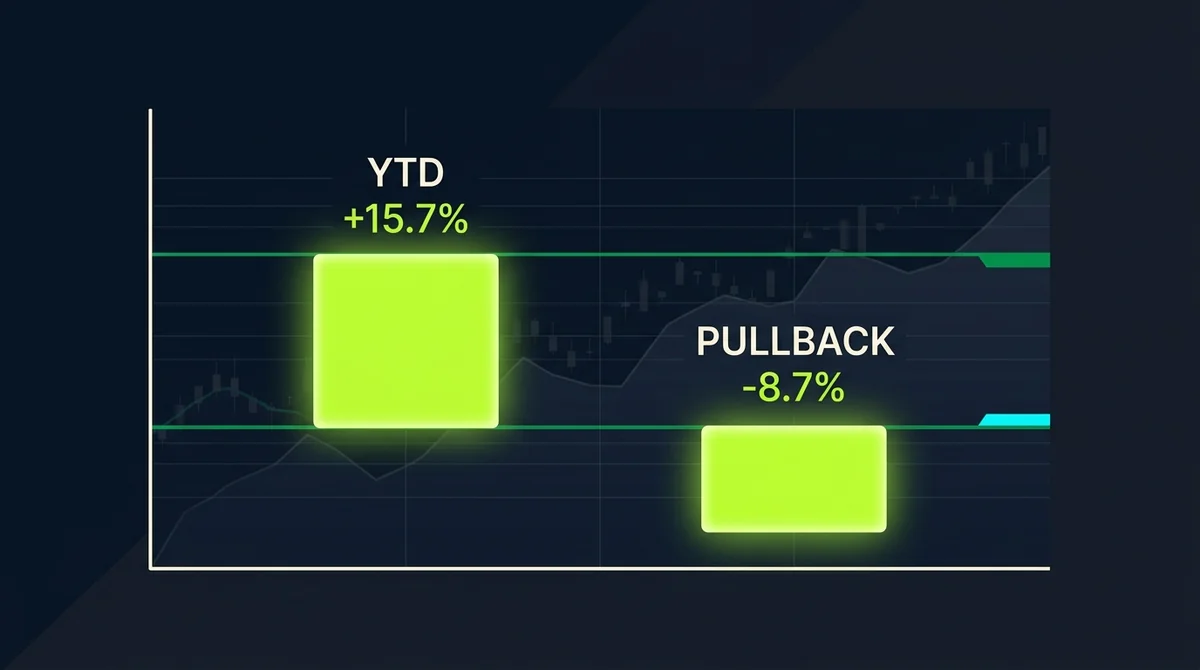
- 苹果 CEO 蒂姆·库克将卸任,约翰·特努斯将于 9 月 1 日接任;苹果股价年初至今上涨 15.7%,自 7 月 29 日高点回落 8.7%。
一、英伟达贡献标普500涨幅显著领先,上涨宽度偏窄暴露指数集中度风险
1.英伟达对指数涨幅贡献显著领先其他个股:单一个股撑起指数表现
周四标普 500 指数上涨 0.77%,看似温和上行,但拆解贡献结构后可以看到,英伟达对指数涨幅的贡献显著领先其他个股。这一数据来自 Seeking Alpha 在 2026 年 8 月 28 日的报道。单一个股对宽基指数的贡献达到领先水平,意味着指数上涨并非由广泛板块轮动推动,而是由英伟达及其所处的高动能板块集中拉动。英伟达的走势由此不再只是一个公司的个体事件,而是直接关系到标普 500 的方向与节奏。
这种结构在牛市后期并不罕见,却往往伴随脆弱性。当英伟达贡献显著领先时,指数对单一公司或单一交易主线(AI 算力)的暴露度上升。若该公司后续盈利、指引或估值出现任何不及预期,指数的回调幅度可能被放大。更重要的是,上涨宽度偏窄会削弱趋势的可持续性,因为健康的反弹通常需要更多个股参与,而不是仅靠少数权重股支撑。
2.标普500上涨0.77%但宽度偏窄:少数动能股掩盖市场分化
在标普 500 上涨 0.77% 的同一交易日,上涨宽度却偏窄。Seeking Alpha 的报道特别强调了这一点:英伟达的贡献显著领先,但整个市场的分化并未改善。宽度的收窄说明多数成分股并未同步走强,少数动能股掩盖了市场的内部分化。这种结构若持续,可能意味着资金在局部拥挤交易中寻求确定性,而回避更广泛的估值重估。
对于后续行情,需要观察是否有其他板块接力。如果金融、能源、消费等权重板块无法提供广度支撑,那么指数在当前位置的高位动能可能缺乏真实宽度。市场可能在高位反复震荡,任何宏观利空都可能触发集中持仓的快速去杠杆。英伟达的贡献领先与宽度偏窄的组合,应被视为短期定价脆弱性的一个警示信号,而不是单纯的强势确认。
二、Legal & General核心营业利润增长7%,评级下调至中性反映风险调整后回报趋公允
1.核心营业利润增长7%:资产管理与零售业务抵消机构退休部门疲弱
Legal & General 上半年核心营业利润增长 7%。据 Seeking Alpha 报道,这一增长由资产管理与零售业务共同推动,两者抵消了机构退休部门的疲弱表现。增长 7% 本身并非糟糕的成绩,但拆开业务线后,结构分化非常清楚:资产管理及零售业务展现韧性,而机构退休部门成为拖累因素。这种分化并不是周期性波动,更可能反映长期业务重心的迁移——零售与资管更需要持续的客户流入和产品创新,而机构退休业务则面临负债端成本与投资回报压力。
核心营业利润增长 7% 的同时,市场给予的反应却并非正面。这提醒我们,利润增长本身并不能单独支撑估值,业务结构质量和风险调整后回报才是定价的核心变量。当增长来源集中在少数部门、而另一核心部门持续承压时,市场会要求更高的不确定性折价。
2.分析师下调评级至中性:机构退休拖累与风险调整后回报评估
分析师将该股评级下调至中性,这一动作来自 Seeking Alpha 的报道,并明确指出与风险调整后回报的评估有关。下调至中性,意味着分析师认为当前价格已经较充分反映了公司基本面的混合状态。机构退休部门的疲弱抵消了资管与零售的优势,使整体风险回报不再具备明显吸引力。
从投资逻辑看,评级下调并非对公司盈利能力的全面否定,而是对潜在回报与承担风险之间平衡的重新校准。Legal & General 的业务组合使其对利率和资本市场波动较为敏感,机构退休部门的负债端尤其如此。当风险调整后回报被评估为“公允”时,超配的理由减弱,这也是评级从买入或跑赢下调至中性的常见路径。
3.零售与资管业务韧性凸显:但不足以维持更高评级预期
虽然零售与资管业务展现出韧性,但并没有强到足以维持更高评级预期。这表明市场开始用更严格的标杆审视 Legal & General:不仅要看增长,还要看增长的确定性和风险暴露。零售和资管业务的韧性值得肯定,但其体量和增长斜率尚不足以完全覆盖机构退休部门带来的拖累。因此,评级下调至中性可以理解为一种风险定价的理性回归。
这一案例对当下美股的启示在于,即使是利润增长的公司,也可能因为内部业务结构和风险回报评估而遭遇评级下调。市场正在从单纯追逐利润增速,转向更注重风险调整后回报的定价框架。Legal & General 的遭遇并非孤立,而是这一宏观定价趋势的微观映射。
三、沃什周五杰克逊霍尔讲话:美东上午10点政策信号将重塑利率定价与风险偏好
1.沃什周五美东时间上午10点发表讲话:杰克逊霍尔聚焦点落在美联储政策路径
美联储主席沃什将于周五美东时间上午 10 点在杰克逊霍尔发表讲话。这一事件是本周剩余交易时段最重要的宏观事件,CNBC 在 2026 年 8 月 27 日的报道中确认了时间。杰克逊霍尔年会向来是美联储释放政策信号的关键窗口,而沃什作为美联储主席,其措辞将直接映射未来利率路径的预期。如果讲话偏向鹰派,市场可能上调对进一步加息或维持高利率的预期;若偏向鸽派,则可能激发风险资产反弹。无论方向如何,讲话本身就会引发波动。
从时间安排看,周五美东上午 10 点正处于美股开盘后不久,这意味着市场将在交易时段内实时消化讲话内容。考虑到当前标普 500 上涨宽度偏窄、且指数对英伟达等少数股票依赖较高,任何政策信号的变化都可能放大市场波动。成长股和利率敏感板块尤其容易受到影响,因为它们的估值对贴现率变动更为敏感。
2.讲话前市场进入观望:风险资产可能根据措辞重新校准利率预期
在沃什讲话之前,美股进入观望状态。CNBC 报道指出,风险资产可能根据措辞重新校准利率预期。这种观望本身反映了市场对政策方向的不确定性。此前一段时间,利率路径的预期已经出现反复,市场迫切需要在杰克逊霍尔获得更明确的锚点。沃什的讲话若明确表态控制通胀仍是优先项,则可能压制风险偏好;若强调金融稳定或增长风险,则可能推动风险资产上行。
对于美股每日观察而言,周五的讲话很可能成为短期风险偏好的分水岭。尤其是在苹果、英伟达等大型科技股高位波动加剧的背景下,政策信号会直接影响资金对成长股的仓位决策。讲话前市场观望、讲话后重新定价,是典型的重大宏观事件反应模式。投资者需要关注的不仅是点阵图式的利率方向,更是沃什对经济韧性、通胀粘性与金融条件的综合判断。
四、CrowdStrike单日上涨20.5%:AI攻击者认知形成推动安全板块增长动能重估
1.CrowdStrike周四上涨20.5%:AI攻击者已经到来的认知形成增长动能
CrowdStrike 周四上涨 20.5%,创下显著单日涨幅。CNBC 当日报道了这一数据。上涨的催化剂不仅是财报或订单,而是 CEO 乔治·库尔茨的一句话:“AI 攻击者已经到来的认识已经形成,这推动了增长动能。” 这句话的核心在于,市场开始将 AI 安全需求从一个概念主题,转化为可验证、可定价的增长动能。CrowdStrike 的股价反应,表明资金愿意为这种认知转变支付溢价。
AI 攻击者已经到来的认知,意味着网络安全行业的需求端正在发生结构性变化。传统防御体系难以应对 AI 驱动的自动化攻击,企业需要更智能、更实时的安全方案。CrowdStrike 作为模块化端点安全与云安全平台,天然受益于这一趋势。单日 20.5% 的涨幅虽然包含情绪因素,但背后确实有长期需求升级的逻辑支撑。
2.乔治·库尔茨表态强化安全需求预期:AI安全成为独立增长叙事
乔治·库尔茨的表态不仅解释了本季度增长,更向市场传递了一个信号:AI 安全将成为一个独立的增长叙事。过去,网络安全常被视为 IT 支出中的防御性板块,估值弹性有限。但 AI 攻击者的出现改变了这一认知。安全不再只是成本中心,而可能成为企业数字化和 AI 应用落地的必要前置条件。这种叙事升级,正在推动整个网络安全板块的估值逻辑强化。
对美股市场而言,CrowdStrike 的上涨可能带动资金重新评估 AI 安全赛道的盈利可见性。如果后续更多安全厂商确认 AI 相关需求加速,那么网络安全板块可能从“价值板块”切换为“成长板块”。当然,单日大涨也意味着短期估值需要消化,后续能否延续取决于实际订单和收入增速能否兑现认知。但至少在本周,AI 安全已经成为市场讨论的焦点之一。
五、苹果CEO换届落地:库克卸任、特努斯9月1日接任,股价高位回撤8.7%
1.库克卸任、特努斯9月1日接任:苹果进入新领导周期
苹果 CEO 蒂姆·库克将卸任,约翰·特努斯将于 9 月 1 日接任。这一管理层变动由 CNBC 在 2026 年 8 月 27 日的报道确认。CEO 换届通常意味着公司进入新的领导周期,战略重心、资本配置和产品节奏都可能发生调整。库克在任期间将苹果推向服务与生态增长,特努斯接任后,市场将关注其是否延续现有战略,还是转向新的产品创新周期,例如 AI 终端、空间计算或汽车业务的取舍。
换届节点与时间非常明确,9 月 1 日接任意味着新 CEO 将很快面对下一季度的财报与产品发布窗口。市场对苹果的长期成长叙事本就存在分歧,领导层交接进一步增加了不确定性。投资者会密切跟踪特努斯上任后的首次公开表态与组织调整。
2.年初至今上涨15.7%、自7月29日高点回落8.7%:高位回撤中的市场定价分歧
苹果股价年初至今上涨 15.7%,但自 7 月 29 日高点已经回落 8.7%。这两个数据同样来自 CNBC 的报道。年初至今的正收益说明苹果在 2026 年整体仍受资金青睐,但高位回撤则显示市场在关键价位出现了明显的获利了结或风险规避。CEO 交接与股价高位回撤同时发生,强化了短期定价分歧。一部分资金认为苹果的服务生态与 AI 终端叙事仍足以支撑高估值,另一部分资金则担忧新领导周期带来执行风险。
苹果作为标普 500 权重股,其股价波动对指数有重要影响。当前回撤 8.7% 尚未改变年内上涨趋势,但如果新 CEO 上任后市场预期进一步转弱,可能对指数形成额外压力。高位回撤本身也是本轮美股集中度风险的一个侧面:权重股一旦进入调整,指数上涨的支撑将明显减弱。
写在最后
从英伟达贡献集中、Legal & General 评级下调,到沃什讲话、CrowdStrike AI 安全叙事和苹果换届,本周市场同时面对宏观政策、个股动能与公司治理三重变量。这三者并非孤立:上涨宽度偏窄暴露了指数对少数高动能股票的依赖,而 AI 安全叙事的爆发又提供了一条新的增长主线,苹果换届则提醒我们,公司治理变化可以在高位放大估值波动。
上涨宽度偏窄与高位回撤提示短期定价脆弱性,而 AI 安全与政策信号可能成为下一阶段风险偏好的分水岭。如果沃什的讲话偏向鹰派,高估值成长股的回撤压力会进一步加大;若措辞偏鸽,AI 安全等独立叙事可能获得更宽松的流动性支持。市场正在宏观政策与个股叙事之间寻找新均衡,集中度风险、AI 安全动能与利率路径将共同决定美股下一阶段方向。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供 OKX 雷达研究观察参考,不构成任何投资建议。
投资、AI、RWA、金融
参考来源与核验链接
以下链接是本文记录的文章级来源。动态数据和规则应结合来源日期、适用地区与后续更新理解。
常见问题
周四标普500上涨了多少?上涨宽度如何? ▼
周四标普500指数上涨0.77%,但上涨宽度偏窄;英伟达对指数涨幅的贡献显著领先其他个股。
Legal & General 上半年核心营业利润增长多少?评级如何变化? ▼
Legal & General 上半年核心营业利润增长7%,资产管理及零售业务抵消了机构退休部门的疲弱表现;分析师将该股评级下调至中性。
沃什在杰克逊霍尔的讲话是什么时候? ▼
美联储主席沃什将于周五美东时间上午10点在杰克逊霍尔发表讲话。
CrowdStrike 周四涨幅是多少?上涨动力是什么? ▼
CrowdStrike 周四上涨20.5%,CEO乔治·库尔茨称AI攻击者已经到来的认识已经形成,这推动了增长动能。
苹果CEO换届的时间是什么?股价表现如何? ▼
苹果CEO蒂姆·库克将卸任,约翰·特努斯将于9月1日接任;苹果股价年初至今上涨15.7%,自7月29日高点回落8.7%。