OKX 雷达美股每日观察:标普500与微软:美联储主席沃什鹰派基调推升9月加息概率,微软预计连续24年提高股息
美联储主席沃什鹰派表态推升9月加息概率,标普500与就业、CPI数据高度绑定;微软预计9月提高股息10%-12%至连续24年,叠加德州仪器等蓝筹上调,形成利率预期+股息质量双主线。
文章引用摘要
美联储主席沃什鹰派表态推升9月加息概率,标普500与就业、CPI数据高度绑定;微软预计9月提高股息10%-12%至连续24年,叠加德州仪器等蓝筹上调,形成利率预期+股息质量双主线。
OKX 雷达编辑部 特邀专栏作者 @OKXRadar 2026 年 8 月 30 日 本文约 4850 字,阅读全文需要约 14 分钟
9月美股双主线明确:美联储主席沃什的鹰派表态推升9月加息概率,标普500短线与就业、CPI数据高度绑定;微软预计连续24年提高股息,叠加德州仪器、洛克希德·马丁等蓝筹密集上调,形成“利率预期+股息质量”的双主线。中期选举年历史韧性与8月温和看涨形态提供缓冲,市场可能延续温和看涨而非单一货币预期主导。
AI 总结
核心观点:美联储主席沃什的鹰派基调推升9月加息概率,标普500短线与就业、CPI数据高度绑定,但中期选举年历史统计与8月温和看涨收盘形态提供缓冲;微软预计连续24年提高股息,叠加德州仪器、洛克希德·马丁等蓝筹密集上调,使“利率预期+股息质量”成为9月美股双主线。
关键要素:
- 美联储主席沃什的鹰派表态提高了9月加息的可能性,使得即将发布的就业报告和CPI数据对市场尤为关键。
- 截至2026年8月底,标普500指数8月有望以温和看涨的技术形态收盘,且中期选举年8月至10月的历史统计表现并不像部分警告所说的那样糟糕。
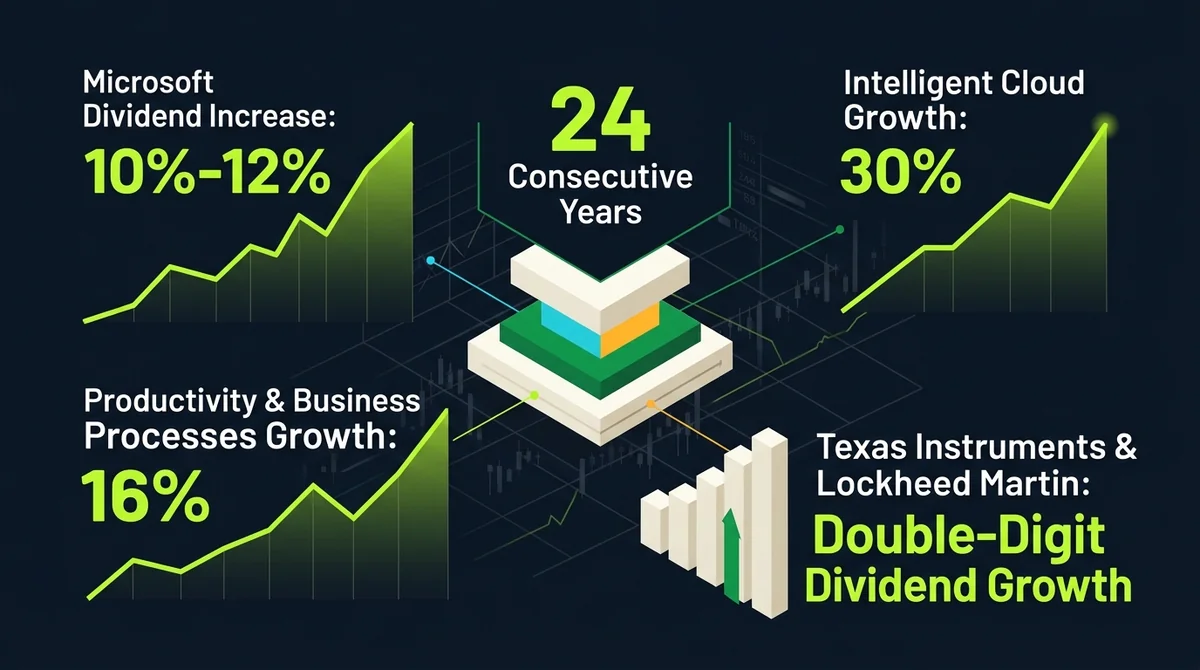
- 微软预计将在2026年9月宣布将年度股息提高10%至12%,从而使其连续增加派息的年份达到24年。
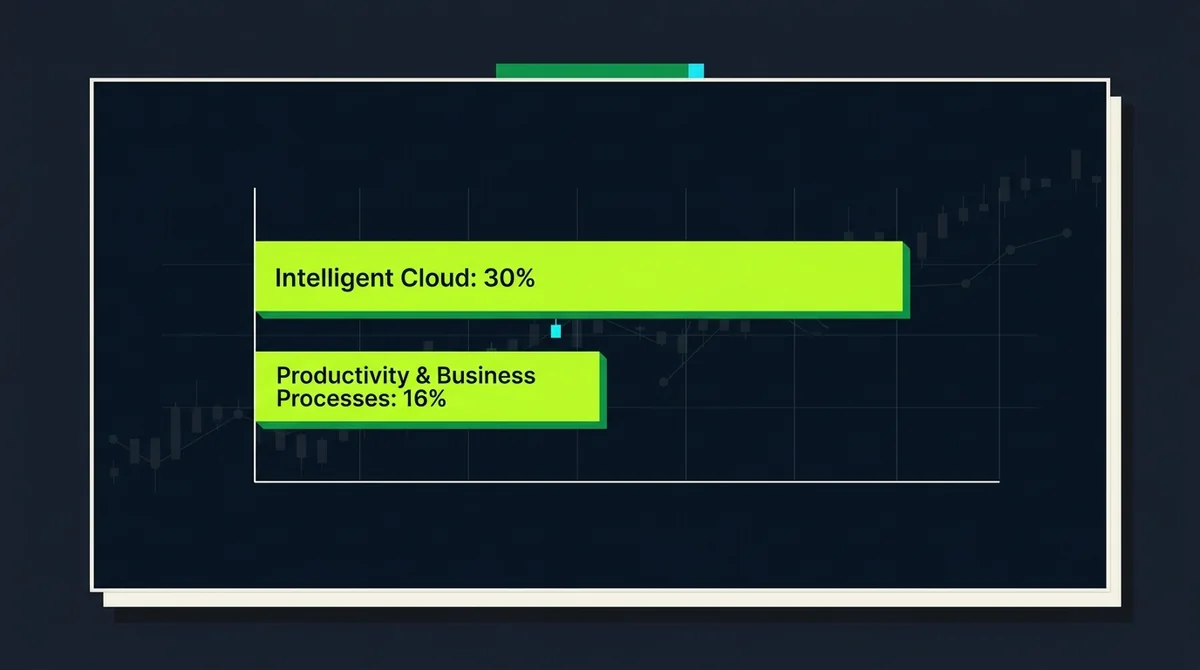
- 微软生产力和业务流程部门与智能云部门分别实现了16%和30%的收入增长,抵消了个人计算业务的疲软。
- 除微软外,德州仪器和洛克希德·马丁也预计将在9月宣布两位数的股息增长,麦当劳和RPM的股息提升则被视为具有里程碑意义。
一、沃什鹰派表态推升9月加息概率:就业与CPI数据成为标普500短期关键变量
1. 美联储主席沃什鹰派基调提高9月加息可能性,市场焦点转向即将发布的就业报告和CPI数据
美联储主席沃什近期的鹰派表态,已经明确提高了9月加息的可能性,这一变化使得即将发布的就业报告和CPI数据成为市场尤为关键的验证窗口。根据 Seeking Alpha 在2026年8月30日的报道,沃什的立场转变直接抬升了短期利率路径的预期,投资者此前对9月按兵不动的共识开始出现裂痕。这意味着,任何就业或通胀数据的边际波动,都可能被放大为对货币政策节奏的重新定价。对美股而言,利率预期的边际抬升并非孤立事件,而是与当前估值水平、财报季后的惯性以及季节性资金流共同作用。若8月非农数据超预期强劲,或CPI环比反弹,加息的概率将进一步上升,标普500可能面临短期回撤压力;反之,若数据降温,则鹰派定价或有所回吐,指数反而获得喘息。在这种高敏感度环境下,市场波动率可能阶段性放大。
从传导机制看,加息概率升温直接影响贴现率与风险偏好,对科技成长股和长久期资产的估值压制更为显著。但标普500作为涵盖多元行业的宽基指数,其内部仍存在防御与价值的轮动空间。这也解释了为何市场焦点从单一的经济数据转向“就业+通胀”双验证:就业报告反映总需求热度,CPI反映供给与成本的再平衡,两者共同决定美联储是否有足够理由在9月行动。对投资者而言,短线操作的容错率正在下降,但恐慌性抛售并非理性选择,因为利率预期只是影响因子之一,而不是全部。
2. 加息预期升温构成标普500短线扰动,但截至2026年8月底指数仍有望以温和看涨形态收盘
尽管加息预期升温构成标普500的短线扰动,但截至2026年8月底,指数仍有望以温和看涨的技术形态收盘。同样根据 Seeking Alpha 的文章数据,标普500在8月最后阶段的走势并未出现趋势性破位,反而在关键均线附近获得支撑,这为9月行情保留了技术面上的缓冲。温和看涨的收盘形态意味着,即使面对鹰派美联储主席的言论,市场内部的承接力量依然存在,部分资金可能押注的是“数据最终弱于预期”或“加息落地后风险出清”。这种分歧本身构成市场韧性的一部分。
从逻辑上看,鹰派表态与指数温和看涨并不矛盾:前者反映预期波动,后者反映实际资金行为。历史中,加息预期升温的初期往往伴随短期抛售,但若经济基本面未出现实质性恶化,指数通常会在数据验证后重新寻找方向。对于9月而言,初期的波动可能更多是预期再校准,而非趋势反转。因此,关注点位上的技术信号比单一事件更有意义:若标普500在9月就业与CPI数据发布后仍能守住8月低点,则温和看涨形态有望延续;若跌破关键支撑,则需警惕更深的修正。
二、中期选举年8月至10月历史统计:标普500表现并非如部分警告所述那样糟糕
1. 2026年8月标普500有望以温和看涨技术形态收官,削弱季节性恐慌的线性推演
围绕9月的季节性恐慌,市场上一直存在一种线性推演:认为美股9月历来表现疲弱,因此2026年9月也必然下跌。但根据 Seeking Alpha 在2026年8月30日的统计文章,这种推演忽略了中期选举年的特殊性。事实上,2026年8月标普500有望以温和看涨的技术形态收官,这本身就削弱了“9月必然走弱”的简单外推。温和看涨的月度收盘,说明市场并未在8月提前消化所谓的季节性风险,反而在震荡中维持了上涨结构。
历史统计的意义在于提供概率参考,而非确定性预言。中期选举年8月至10月的表现,整体上并不像部分警告所说的那样糟糕,说明政策周期与政治博弈可能在一定程度上改变了季节性规律。如果投资者仅仅依据非选举年的季节性规律进行回避,可能会错过政策预期支撑下的结构性机会。因此,对于2026年9月,更合理的做法是将季节性因素视为背景噪音,重点关注数据验证与资金流动。
2. 中期选举年8-10月历史统计显示,指数韧性为9月行情提供缓冲
中期选举年8月至10月的历史统计显示,标普500的韧性为9月行情提供了缓冲。这一结论直接呼应了第一部分中“8月温和看涨形态”的技术观察:市场在8月选择向上整理,而不是向下突破,背后可能正是中期选举年特有的政策预期在起作用。在中期选举临近的年份,财政刺激预期、基础设施议题以及两党博弈的阶段性缓和,往往为风险资产提供一定支撑。因此,即使加息预期抬头,指数也难以出现单边崩跌。
对投资者而言,这一缓冲并非“抄底”信号,而是风险定价的修正:当市场同时面临鹰派美联储和季节性恐慌时,历史统计提醒我们不应过度依靠单一线索。9月行情的核心矛盾在于“利率抬升”与“政治周期韧性”的拉锯。在这种背景下,防御性配置和高股息资产的优势凸显出来,因为无论指数如何波动,稳定现金流和连续派息记录都能为组合提供相对独立的回报来源。
三、微软预计连续24年提高股息:10%-12%增幅与双引擎增长构筑防御吸引力
1. 微软预计9月宣布股息提高10%-12%,连续增加派息年份将达24年
在鹰派加息预期的阴影下,微软的股息动作成为另一条主线的代表。根据 Seeking Alpha 在2026年8月30日的报道,微软预计将在2026年9月宣布将年度股息提高10%至12%,从而使其连续增加派息的年份达到24年。这一增幅若兑现,将在当前环境中传递明确信号:即便利率上升、市场波动加剧,具备超强现金流生成能力的大型科技公司依然选择以真金白银回报股东。连续24年提高股息,本身就是一种穿越周期的信誉资产,比任何口头指引都更有说服力。
从市场含义看,微软的股息增长并不是孤立的公司行为,而是蓝筹股在加息周期中强化防御属性的典型样本。当无风险利率上升时,成长股的估值压力增加,但高股息资产的相对吸引力反而可能上升,因为投资者可以在不确定中锁定更确定的现金流。微软将股息提升提上日程,表明管理层对后续盈利和自由现金流保持信心,这有助于稳定机构资金的持有意愿,降低股价在宏观扰动中的波动率。
2. 生产力和业务流程部门收入增长16%、智能云部门增长30%,抵消个人计算业务疲软
微软能够连续24年提高股息,背后是双引擎增长的有力支撑。根据 Seeking Alpha 披露的数据,微软生产力和业务流程部门与智能云部门分别实现了16%和30%的收入增长,抵消了个人计算业务的疲软。这一结构表明,微软早已不是依赖PC周期的公司,而是以云服务和生产力工具为核心的增长型平台。智能云30%的增长尤其值得注意,它对应的是AI基础设施和云消费的持续扩张,这种高增长业务为未来多年的股息提升提供了充足弹药。
个人计算业务的疲软反映的是消费电子与PC市场的周期性压力,但并未拖累整体盈利能力。双引擎的强劲增长使微软在加息环境下仍能维持稳健的资本配置策略:既投入AI布局,又提高股东回报。这种“成长与回报兼顾”的叙事,恰好解释了为何微软在震荡市中被视为防御性配置的观察重点。当宏观不确定性上升时,市场愿意为这种确定性支付溢价。
四、9月蓝筹股息增长密集落地:德州仪器、洛克希德·马丁与麦当劳、RPM构成防御梯队
在9月密集落地的蓝筹股息增长中,微软并非孤例。以下表格根据 Seeking Alpha 文章数据汇总主要公司预期股息变动与关键业务表现:
| 公司 | 预期股息变动 | 关键数据/备注 |
|---|---|---|
| 微软 | 提高10%-12%(连续24年) | 生产力和业务流程部门收入+16%,智能云+30% |
| 德州仪器 | 两位数增长 | 现金流稳健 |
| 洛克希德·马丁 | 两位数增长 | 军工订单能见度 |
| 麦当劳 | 里程碑意义(具体幅度未披露) | 自由现金流稳定 |
| RPM | 里程碑意义(具体幅度未披露) | 连续提高股息记录 |
1. 德州仪器与洛克希德·马丁预计9月宣布两位数股息增长,强化科技与军工板块现金流叙事
微软并非孤例。根据 Seeking Alpha 的文章,除微软外,德州仪器和洛克希德·马丁也预计将在9月宣布两位数的股息增长。德州仪器作为半导体行业的现金流标杆,其股息提升意味着模拟芯片市场的需求依然稳健,而公司通过高资本回报策略维持股东信任。洛克希德·马丁则代表了军工板块的现金流韧性,在全球地缘政治紧张持续的背景下,其订单能见度与利润质量为两位数股息增长提供了基础。两家公司同属各自板块的蓝筹核心,其密集动作强化了“科技+军工”的现金流叙事。
这一现象的背后,是成熟行业龙头在加息周期中的共同选择:不依赖高杠杆扩张,而是将稳定利润转化为持续提升的股东回报。当无风险利率上升时,这类公司不仅没有被成本压力击垮,反而通过提高股息向市场证明其盈利质量。这对组合配置的意义在于:防御并非只能选择低贝塔的公用事业或消费必需品,科技与军工中的高现金流龙头同样具备防御属性,且成长弹性更大。
2. 麦当劳与RPM股息提升被视为里程碑意义,凸显股息增长策略在震荡市中的配置价值
麦当劳和RPM的股息提升则被视为具有里程碑意义。麦当劳作为全球餐饮龙头,稳定的自由现金流和特许经营模式使其股息增长具有标杆效应;RPM作为特殊化学品制造商,其连续提高股息的记录同样展现制造业中穿越周期的能力。根据 Seeking Alpha 的报道,这两家公司的动作被视为9月蓝筹股息增长潮的重要组成部分,与微软、德州仪器等共同构成一个防御梯队。
当加息预期与季节性恐慌交织时,股息增长策略的价值不在于提供高弹性收益,而在于降低组合波动、提供相对确定的回报。多家蓝筹股在9月集中释放股息增长信号,反映企业现金流韧性与股东回报意愿,为美联储加息预期下的组合防御提供更多选择。这种集中落地也说明,公司管理层对后续盈利前景并不悲观,否则不会选择在此时提高固定成本型承诺。对市场而言,这是一个重要的底部信号。
写在最后
9月美股将从单一货币政策博弈转向“利率预期+股息质量”双主线。美联储主席沃什的鹰派基调推升9月加息概率,标普500短期波动与就业、CPI数据高度绑定,但中期选举年历史统计和8月温和看涨形态提供下行缓冲。市场并未进入单边避险模式,而是呈现出“宏观敏感、结构韧性”的复杂特征。
微软等蓝筹股息增长阵营在9月密集落地,表明在货币政策不确定背景下,具备稳定现金流和连续派息记录的标的仍具战术配置价值。德州仪器、洛克希德·马丁、麦当劳和RPM的跟进,进一步确认了“现金流为王”的防御逻辑。这些信号并非孤立的公司公告,而是上市公司对宏观环境的集体回应:利率上升并没有击溃盈利基础,反而激发了股东回报的竞赛。
更宏观的信号是,美股行情正在从对利率预期的单一博弈,转向对盈利质量与股东回报的综合定价。投资者需要同时跟踪宏观数据与公司股东回报节奏,避免陷入“只看加息”或“只看股息”的二元思维。同时,美股宏观波动与加密市场风险偏好存在联动,OKX 雷达将持续跟踪美股指数与加密市场联动数据,为投资者提供观察窗口。在9月,真正的风险不在于某一次数据超预期,而在于忽视结构变化:即便指数短期承压,高股息优质资产可能提供相对超额,而这正是当前市场再平衡的核心逻辑。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供 OKX 雷达研究观察参考,不构成任何投资建议。
标签:投资、AI、RWA、金融
参考来源与核验链接
以下链接是本文记录的文章级来源。动态数据和规则应结合来源日期、适用地区与后续更新理解。
常见问题
美联储主席沃什的鹰派表态对9月加息概率有何影响? ▼
提高了9月加息的可能性,使得即将发布的就业报告和CPI数据对市场尤为关键。
标普500在2026年8月底的技术形态如何? ▼
有望以温和看涨的技术形态收盘,且中期选举年8月至10月的历史统计表现并不像部分警告所说的那样糟糕。
微软预计9月宣布的股息增幅是多少?连续增加派息多少年? ▼
预计提高10%至12%,连续增加派息年份达到24年。
微软哪些部门收入增长抵消了个人计算业务疲软? ▼
生产力和业务流程部门增长16%,智能云部门增长30%。
9月还有哪些蓝筹公司预计宣布股息增长? ▼
德州仪器和洛克希德·马丁预计两位数增长,麦当劳和RPM的股息提升被视为里程碑意义。