OKX 雷达美股每日观察:First BanCorp与市场:净息差升至4.87%,30年期抵押贷款利率突破7%打压住房股
2026年9月10日美股观察:First BanCorp净资产收益率19.49%但估值分歧未消;30年期抵押贷款利率超7%压制住房股,能源板块因原油周涨约12%成为标普500唯一正收益板块;台湾GDP预测上调至9.45%与Hartford基金跑输MSCI并存。
文章引用摘要
2026年9月10日美股观察:First BanCorp净资产收益率19.49%但估值分歧未消;30年期抵押贷款利率超7%压制住房股,能源板块因原油周涨约12%成为标普500唯一正收益板块;台湾GDP预测上调至9.45%与Hartford基金跑输MSCI并存。
OKX 雷达编辑部 特邀专栏作者 @OKXRadar 2026年9月10日 本文约 5000 字,阅读全文需要约 12 分钟
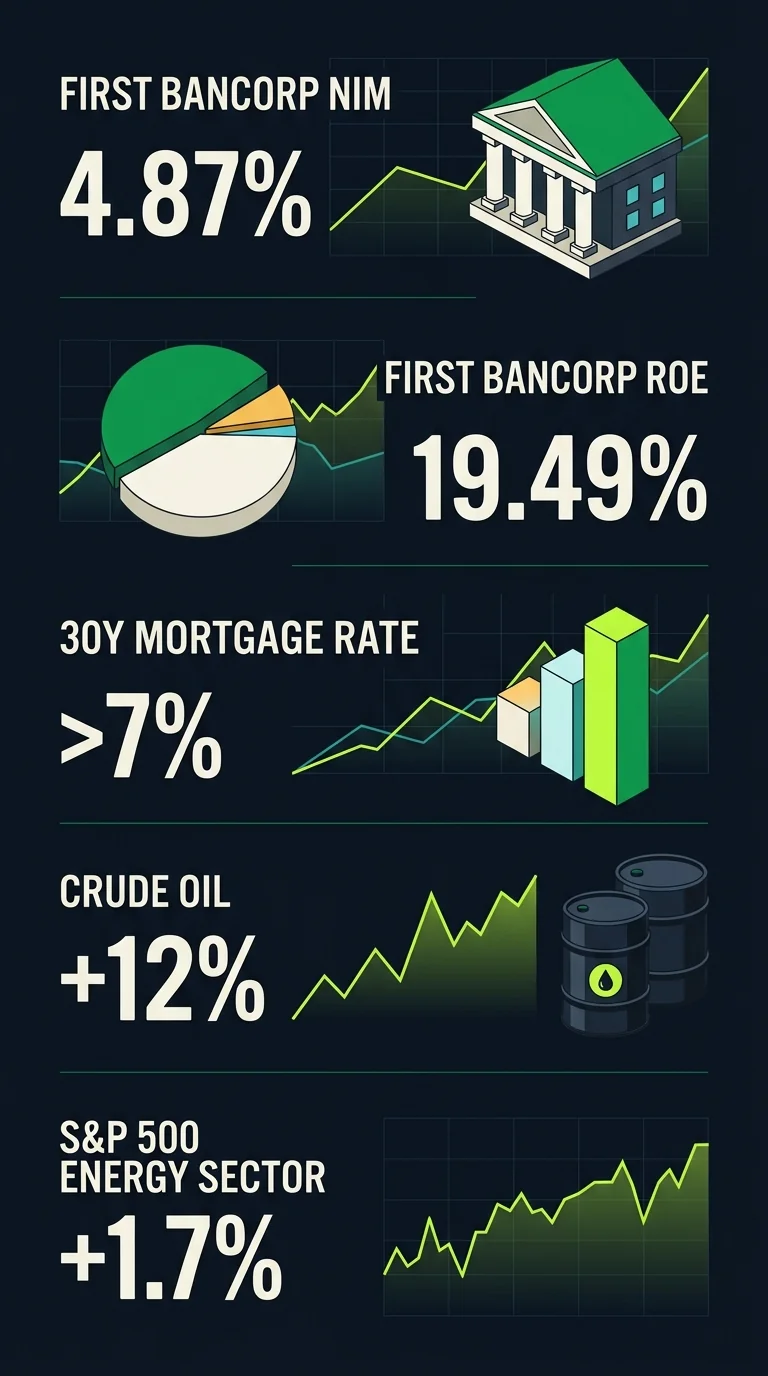
核心摘要:2026年9月10日美股呈现“高利率压制住房、油价推升能源、银行盈利与估值分歧并存、新兴市场AI逻辑与主动选股差异”的多线交叉格局。First BanCorp以4.87%净息差和19.49%净资产收益率展现高盈利质量,但30年期抵押贷款利率突破7%直接压制Toll Brothers、PulteGroup、Hovnanian等住房股,跌幅达1.9%至2.6%;能源板块则因布伦特与WTI原油本周上涨约12%成为标普500唯一正收益板块,涨幅1.7%。以上数据分别来自Seeking Alpha与CNBC(截至2026年9月10日)。
AI 总结
核心观点:美股在2026年9月10日展现出明显的板块轮动与利率敏感度分化。银行股First BanCorp的盈利指标强劲但估值分歧未消;住房股因30年期固定抵押贷款利率重上7%而集体承压;能源股成为标普500唯一亮点;新兴市场内部则呈现AI驱动的台湾GDP上调与主动型基金跑输基准并存的局面。
关键要素:
- First BanCorp净息差改善至4.87%,总资产收益率2.02%,净资产收益率19.49%。
- Daniel Jones维持对First BanCorp的“soft 'buy'”评级,认为尽管估值倍数偏高,但基本面强劲。
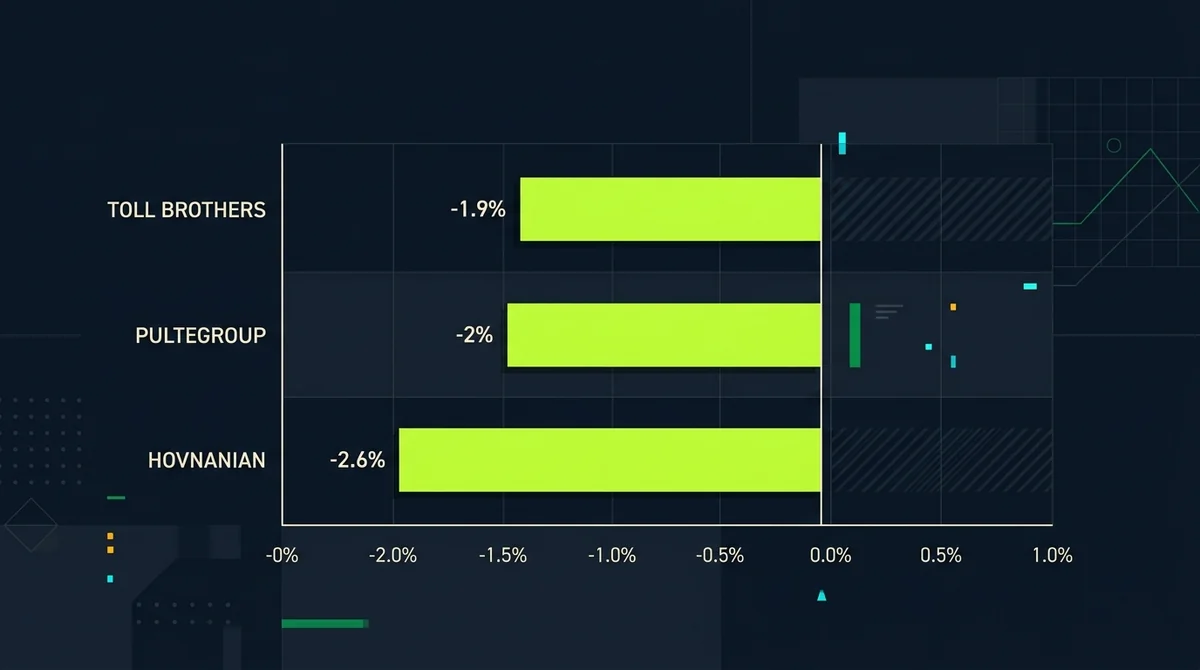
- 30年期固定抵押贷款利率周四超过7%,Toll Brothers跌1.9%、PulteGroup跌2%、Hovnanian跌2.6%。
- 布伦特和WTI原油本周迄今上涨约12%,能源板块上涨1.7%,为标普500唯一正收益板块。
- 台湾央行因AI繁荣将2026年GDP增长预测上调至9.45%。
- Hartford Emerging Markets Equity Fund (I share)二季度跑输MSCI新兴市场指数,超配Yageo与低配阿里巴巴为前两大相对贡献者。
一、First BanCorp净息差4.87%:高盈利指标与“温和买入”评级的分歧
1.净息差4.87%、总资产收益率2.02%与净资产收益率19.49%构成基本面核心证据
First BanCorp 最新披露的盈利质量指标在美股区域性银行中处于较高水平。据Seeking Alpha 2026年9月10日报道,该行净息差改善至4.87%,总资产收益率为2.02%,净资产收益率为19.49%。这三个数字放在一起,描绘出一家资产运用效率、股东回报和传统存贷利差同时保持强势的银行画像。净息差是银行核心盈利能力的前瞻指标,4.87%意味着在负债成本上升的环境下,First BanCorp仍能维持较宽的存贷利差;净资产收益率19.49%则显著高于许多同类银行,显示其股东资本回报的厚度。
从区域银行板块看,当市场对利率路径存在分歧时,高净息差和高ROE往往被视为防御性特征。但这里存在一个不对称:盈利指标强并不等于估值便宜。First BanCorp的股价在此前已有显著上涨,因此其高盈利数据能否继续推动估值扩张,需要结合利率环境、信贷成本和资产质量综合判断。值得注意,Seeking Alpha的事实来源只提供了比率数据,并未披露同期的坏账率或拨备覆盖率;因此对资产质量的判断仍需等待更多披露,不能仅凭盈利比率线性外推。
2.Daniel Jones维持soft 'buy':估值偏高但基本面强劲,评级不因涨幅下调
据同一篇Seeking Alpha报道,作者Daniel Jones维持对First BanCorp的“soft 'buy'”评级,并认为尽管估值倍数偏高,但基本面强劲。这一表述本身包含两层信息:其一,分析师承认股价已经不便宜,可能意味着安全边际收窄;其二,他并未因涨幅而机械下调评级,说明其模型中的盈利增长或相对估值仍能支撑温和买入立场。
对市场参与者而言,“soft 'buy'”是一个值得拆分的信号。它不是强烈看多,而是在“贵但强”的权衡中保持谨慎乐观。结合First BanCorp 4.87%的净息差和19.49%的净资产收益率,基本面确实提供了一定缓冲;但若后续利率下行或信贷周期转向,高盈利指标的持续性将面临检验。本站独立判断:市场对First BanCorp的分歧本质上是“盈利质量”与“估值安全边际”的拉锯,投资者不应只盯着单一评级,而应关注净息差与不良率之间的动态平衡。因Seeking Alpha原文未给出目标价或估值倍数,任何具体估值水平的引申都应视为推测。
二、30年期抵押贷款利率突破7%:住房股集体承压的数据链条
1.30年期固定抵押贷款利率周四超7%,Toll Brothers、PulteGroup、Hovnanian同步下跌
据CNBC 2026年9月10日报道,30年期固定抵押贷款利率周四超过7%。这一关键利率水平直接触及住房需求的敏感神经。与之同步,Toll Brothers下跌1.9%,PulteGroup下跌2%,Hovnanian下跌2.6%。三家公司均为美国住宅建筑商,其股价对抵押贷款利率高度敏感:利率越高,购房者的月供和融资成本越高,新房销售与订单增速往往受到抑制。
30年期固定抵押贷款利率突破7%并非一个孤立数字,它和美联储政策预期、长端国债收益率以及住房金融市场的供需结构紧密相关。当利率重新站上7%,市场会重新评估2026年下半年的住房销售动能。尽管CNBC报道未给出利率上升的直接驱动因素,但从利率敏感资产的集体下跌可以推断,市场正在为更高的融资成本定价。Toll Brothers、PulteGroup和Hovnanian的跌幅差异(1.9%-2.6%)可能反映其产品定位和区域敞口的不同,但整体方向是一致的:购房成本压力正传导至建筑商股价。
2.利率敏感型住房股跌幅达1.9%至2.6%,反映购房成本压力
把三只住房股的跌幅放在一起,可以看出一条清晰的数据链条:30年期抵押贷款利率>7% → 潜在购房者负担加重 → 新房需求预期转弱 → 建筑商股价承压。1.9%至2.6%的跌幅在单日市场中并非极端,但对于利率敏感板块而言,这一集体下移说明市场在重新校准住房股的盈利预期。
需要指出的是,CNBC报道只给出了利率与跌幅数据,并未提供当日成交额、卖空比例或建筑商订单指引等进一步证据。因此,我们不能断言这是趋势性下跌的开始,只能说这是利率压力的一次集中显现。独立研究员视角:在美联储加息概率与长端利率同时波动的环境下,住房股可能继续充当利率预期的“晴雨表”。若30年期抵押贷款利率持续高于7%,建筑商下半年的订单增长和毛利率将面临更大不确定性;反之,若利率回落,该板块可能出现超跌修复。本文不提供交易建议,仅记录数据链条与逻辑关联。
三、能源板块独领风骚:原油周涨约12%推动标普500唯一正收益板块
1.布伦特与WTI本周迄今上涨约12%,能源板块上涨1.7%
据CNBC 2026年9月10日报道,布伦特和WTI原油本周迄今上涨约12%。在原油价格大幅上行的推动下,能源板块当日上涨1.7%,成为标普500指数中唯一录得正收益的板块。这一“唯一”具有重要的结构含义:当整体市场因利率和估值压力出现分化时,能源股凭借商品价格上行获得了独立于大盘的风险偏好。
原油周涨约12%属于相当剧烈的短期波动,可能与供给端扰动、地缘政治风险或需求预期变化有关。但CNBC报道未说明油价上涨的具体触发因素,因此我们只能确认价格动量本身,而不能归因到特定事件。能源板块1.7%的涨幅显著小于原油12%的周涨幅,这并不矛盾:权益市场往往提前计入商品价格变动,并且能源公司股价还受到资本开支纪律、产量预期和估值约束的影响。
2.标普500仅能源板块正收益,凸显油价驱动的结构性分化
标普500仅有能源板块正收益这一事实,揭示了当前市场缺乏广度的特征。当原油成为少数上涨动力时,整体指数可能被能源权重支撑,但其他板块的调整压力并未消失。例如前文提到的住房股与后文的新兴市场基金表现,都显示出资金在不同逻辑之间的快速切换。
从结构上看,油价上涨对能源股是直接利好,但对航空、化工、消费等下游行业则可能形成成本压力。标普500内部的分化因此不仅是板块涨跌的统计现象,更是宏观信号:商品周期与利率周期正在同时作用于市场,而市场尚未形成一致方向。本站独立判断:若原油价格维持强势,能源板块可能继续提供相对收益,但单一板块支撑的指数上涨往往缺乏持续性;若油价回落,标普500可能失去当前最重要的正收益来源。以上均为基于事实的推演,不构成价格预测。
四、新兴市场分化:台湾GDP预测上调至9.45%与Hartford基金跑输MSCI
1.台湾央行因AI繁荣将2026年GDP增长预测上调至9.45%
据Seeking Alpha 2026年9月10日援引的Hartford新兴市场基金评论,台湾央行因AI繁荣将2026年GDP增长预测上调至9.45%。这一数字在世界主要经济体中非常突出,直接反映了AI硬件和半导体产业链对台湾经济的拉动效应。台湾作为全球先进制程和AI算力供应的关键节点,其GDP预测的大幅上调说明AI资本开支正在转化为实体经济增长。
值得注意的是,该信息出现在Hartford Emerging Markets Equity Fund的二季度评论中,并非台湾央行单独发布的新闻稿,因此其表述可能存在基金解读视角。但9.45%的预测值本身是明确的数据,可以被引用。这一上调与后文该基金跑输MSCI形成有趣对照:台湾AI景气度高,但主动型基金在新兴市场选股中并未因此获得超额收益。
2.Hartford Emerging Markets Equity Fund二季度跑输MSCI新兴市场指数,超配Yageo与低配阿里巴巴为前两大相对贡献者
据相同的Seeking Alpha报道,Hartford Emerging Markets Equity Fund (I share)在第二季度跑输MSCI新兴市场指数,证券选择是相对跑输的原因之一,超配Yageo和低配阿里巴巴是前两大相对贡献者。这里“前两大相对贡献者”需要仔细理解:在基金跑输基准的背景下,这两项配置决策对相对收益的影响最大——超配Yageo可能因该股表现不佳而拖累组合,低配阿里巴巴则可能错过其上涨,从而共同造成相对落后。
这一案例揭示了新兴市场主动管理的双重难度:即使宏观判断正确(如台湾AI景气),微观选股仍可能跑输基准。Yageo作为无源元件供应商,其表现可能受库存周期或估值影响;阿里巴巴则可能因AI或电商逻辑获得资金流入。基金低配阿里巴巴这一事实,至少说明其对中国互联网平台股的权重配置与基准存在差异,并最终反映在相对收益上。独立研究员视角:台湾GDP上调与Hartford基金跑输并不矛盾,前者是宏观层面的AI驱动增长,后者是微观选股的不确定性。投资者在比较主动基金时,不能只看单一季度的相对贡献,而应关注其长期超额收益来源是否稳定。
写在最后
2026年9月10日的美股呈现高利率压制住房、油价推升能源、银行盈利与估值分歧并存、新兴市场AI逻辑与主动选股差异的多线交叉格局。First BanCorp以4.87%净息差证明区域银行的盈利能力仍然强劲,但分析师在“贵但强”之间保持谨慎;30年期抵押贷款利率突破7%让Toll Brothers、PulteGroup和Hovnanian集体承压,显示利率敏感资产的脆弱性;能源板块依靠原油周涨约12%成为标普500唯一正收益,凸显商品周期的短期支撑;而台湾GDP预测上调与Hartford基金跑输MSCI则说明,AI景气未必能直接转化为主动基金的相对收益。
市场核心矛盾在于高利率对利率敏感资产的压力与商品周期/盈利韧性之间的平衡。抵押贷款利率与能源价格的同时走高,暗示美联储政策、通胀预期和供给扰动正在不同资产类别之间制造张力。这种张力并不会因单一板块的上涨而消失,反而可能加剧市场的结构性波动。对于观察者而言,更重要的是理解各板块背后的驱动链条,而不是追逐单一的涨跌标签。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供 OKX 雷达研究观察参考,不构成任何投资建议。
风险提示:加密/数字资产价格波动大,资料和规则可能随时变化,本文不构成投资、法律或税务建议,决策前应以官方最新公告和实际产品页面为准。
投资 AI RWA 金融
参考来源与核验链接
以下链接是本文记录的文章级来源。动态数据和规则应结合来源日期、适用地区与后续更新理解。
常见问题
First BanCorp最新的净息差和净资产收益率是多少? ▼
截至2026年9月10日,First BanCorp净息差为4.87%,总资产收益率为2.02%,净资产收益率为19.49%。
Daniel Jones对First BanCorp的评级是什么? ▼
Daniel Jones维持“soft 'buy'”评级,认为尽管估值偏高,基本面依然强劲。
30年期抵押贷款利率突破7%后哪些住房股下跌? ▼
Toll Brothers下跌1.9%,PulteGroup下跌2%,Hovnanian下跌2.6%。
标普500中唯一正收益的板块是什么? ▼
能源板块,上涨1.7%,受布伦特和WTI原油周涨约12%推动。
台湾央行为何上调2026年GDP预测? ▼
因AI繁荣,台湾央行将2026年GDP增长预测上调至9.45%。
Hartford新兴市场基金二季度表现如何? ▼
跑输MSCI新兴市场指数,超配Yageo和低配阿里巴巴是前两大相对贡献者。