OKX 雷达美股每日观察:西门子、国防科技与Hydreight:西门子AI数字孪生驱动增长,国防弹药补充与Hydreight评级调整
2026年9月2日美股观察:西门子营收增长8%、订单增长14%,数字工业利润率19.5%验证AI数字孪生;国防补库拉长盈利跑道;Hydreight营收环比增长12%但毛利率降至19.4%,评级由Strong Buy下调至Buy。
文章引用摘要
2026年9月2日美股观察:西门子营收增长8%、订单增长14%,数字工业利润率19.5%验证AI数字孪生;国防补库拉长盈利跑道;Hydreight营收环比增长12%但毛利率降至19.4%,评级由Strong Buy下调至Buy。
OKX 雷达编辑部
特邀专栏作者
@OKXRadar
2026年9月2日
本文约 4800 字,阅读全文需要约 12 分钟
导语:当市场不再为单纯收入增长买单,盈利可见性、利润率质量与库存回补逻辑成为2026年9月美股结构性配置的新锚点。
AI 总结
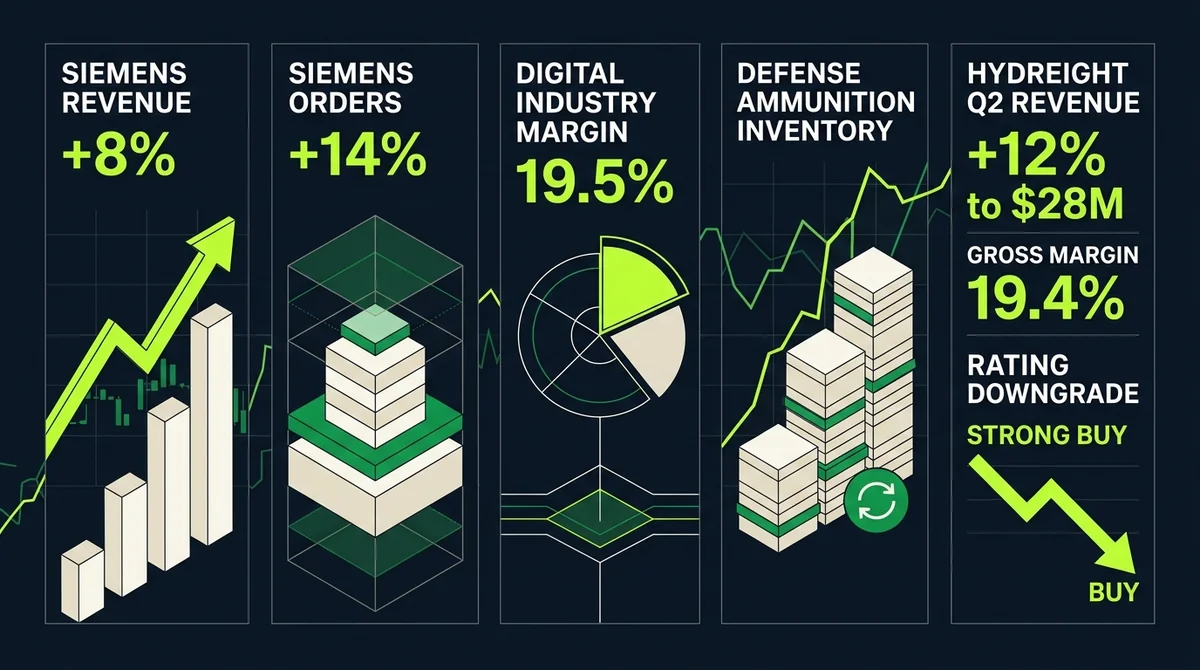
核心观点:本期美股观察聚焦三家公司的关键信号:西门子以8%营收增长、14%订单增长和数字工业19.5%利润率,验证AI数字孪生与欧洲再工业化对工业龙头的业绩拉动;国防弹药库存回补因伊朗冲突加速,拉长国防科技盈利跑道;Hydreight虽营收环比增长12%至2800万美元,但毛利率降至19.4%引发评级从Strong Buy下修至Buy,长期仍存近100%上行空间。资金正从单纯增长叙事转向对盈利可见性与利润率质量的验证。
关键要素:
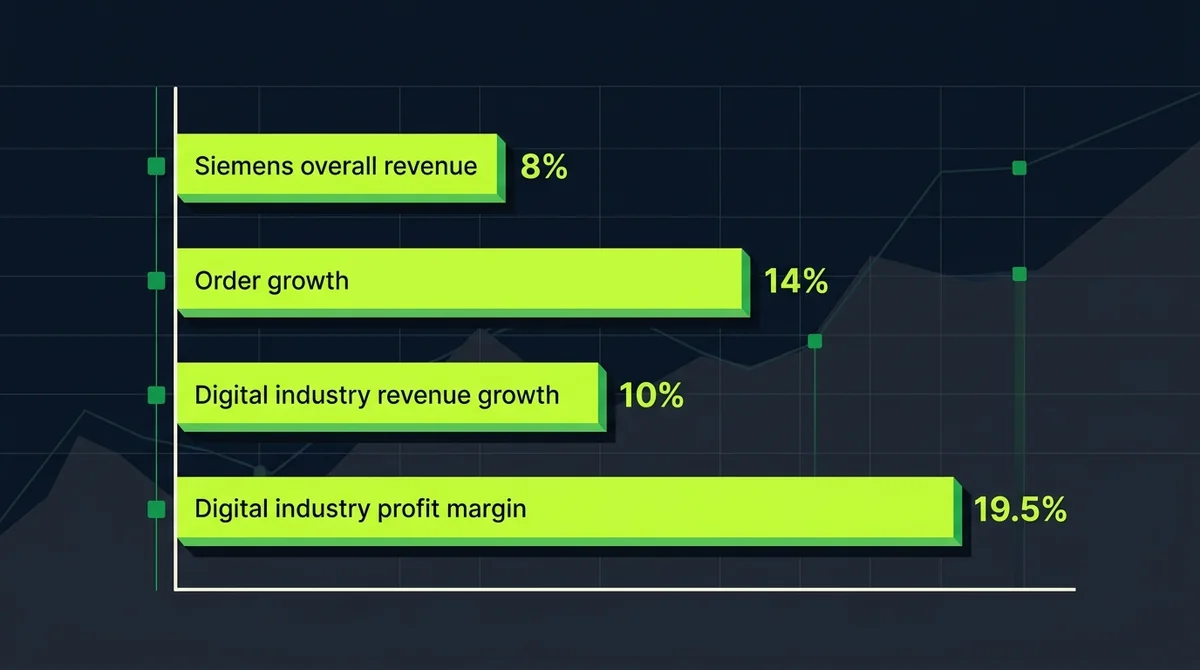
- 西门子近期财报显示营收增长8%,订单增长14%,数字工业业务营收增长10%,利润率为19.5%。
- 西门子受益于欧洲再工业化,利用数字孪生和AI提升效率与竞争力。
- 弹药库存补充已成为国防采购的核心驱动因素,近期伊朗冲突加剧了弹药消耗。
- Hydreight Technologies评级从Strong Buy下调至Buy,因2026年第二季度增长放缓及利润率压力。
- Hydreight Technologies 2026年第二季度营收环比增长12%至2800万美元,毛利率下降至19.4%。
- 分析师估值显示Hydreight Technologies到2028年仍有近100%的上涨空间。
三家公司核心数据速览
| 公司/主题 | 关键指标 | 数据/结论 |
|---|---|---|
| 西门子 | 整体营收增长 | 8% |
| 西门子 | 订单增长 | 14% |
| 西门子数字工业 | 营收增长 / 利润率 | 10% / 19.5% |
| 国防弹药 | 核心驱动 | 库存补充;伊朗冲突加速消耗 |
| Hydreight | 2026 Q2营收环比增长 | 12% 至 2800万美元 |
| Hydreight | 毛利率 | 19.4% |
| Hydreight | 评级调整 | Strong Buy → Buy;2028年近100%上涨空间 |
一、西门子AI数字孪生:以8%营收增长与14%订单增长验证再工业化逻辑
1.数字工业营收增长10%、利润率19.5%:AI数字孪生正转化为利润率支撑
西门子近期财报显示,公司整体营收增长8%,订单增长14%,其中数字工业业务营收增长10%,利润率达到19.5%。这组数据背后,是AI数字孪生从概念走向盈利的实质性跨越。数字工业19.5%的利润率并非偶然,而是AI能力嵌入制造流程后产生的效率溢价。据OKX雷达汇总的Seeking Alpha 9月2日报道,西门子数字工业业务在营收增长的同时,利润率保持在较高水平,说明AI数字孪生已从研发投入阶段进入利润贡献阶段。订单增速14%显著高于营收增速8%,意味着后续收入确认存在明显缓冲,这为市场提供了较强的业绩可见性。若欧洲制造业资本开支持续回暖,西门子数字工业的利润率可能还有进一步改善空间。
这一变化的宏观背景是欧洲再工业化进程的推进。再工业化并非简单增加工厂数量,而是以数字化和智能化重构生产体系。西门子作为工业自动化与软件领域的龙头,其数字孪生能力恰好匹配这一需求。订单增长14%可能正是再工业化政策落地后的直接反映。市场对西门子的重新定价,本质上是对“AI+工业”这一长期主题的确认。与消费互联网时代的AI应用不同,工业AI需要深厚的行业 know-how 与数据积累,西门子在这方面的壁垒较难被快速复制。
进一步看,数字工业19.5%的利润率意味着西门子在将AI能力产品化方面已迈出关键一步。数字孪生不仅用于内部降本,更成为对外交付的解决方案,客户愿意为效率提升支付溢价。这种商业模式的转变,使得西门子不再只是硬件供应商,而更像一个工业软件与服务平台。如果后续季度数字工业利润率能够维持在19%以上,市场对西门子的估值逻辑可能会从传统工业股向科技赋能型工业股切换。
2.欧洲再工业化提振西门子订单,数字孪生与AI构成差异竞争力
西门子受益于欧洲再工业化,利用数字孪生和AI提升效率与竞争力。从订单增速14%这一数据看,欧洲制造业的资本开支正在从维护性投资转向升级性投资。再工业化政策推动下,欧洲各国对智能制造、绿色制造的需求显著上升,西门子作为关键供应商,其订单簿的扩张具有政策和需求双重支撑。数字孪生与AI的结合,使得西门子能够为客户提供从设计、仿真到运维的全生命周期数字化解决方案,这种能力在传统工业自动化厂商中具有明显稀缺性。因此,西门子的竞争力不仅体现在产品层面,更体现在数据与算法驱动的服务层面。如果欧洲再工业化政策持续加码,西门子的订单增长有望继续高于营收增长,形成“订单先行、业绩跟进”的良性循环。
从市场含义看,西门子的财报数据为投资者提供了观察欧洲工业复苏的窗口。8%的营收增长算不上爆发式,但14%的订单增长和数字工业19.5%的利润率,暗示盈利质量正在改善。在利率高企、宏观不确定性加大的背景下,市场更愿意为这种确定性支付溢价。西门子所代表的“AI+再工业化”叙事,可能成为美股工业板块中兼具防御性与成长性的选择之一。需要指出的是,订单增长虽强,但转化为营收仍需时间,未来几个季度的交付能力将成为关键验证点。若供应链或能源成本出现波动,利润率也可能受到挤压,不过当前数据尚未显示这一风险。
二、国防弹药补充:伊朗冲突加剧消耗,库存回补拉长国防科技盈利跑道
1.弹药库存补充已成国防采购核心驱动,冲突消耗加速需求释放
弹药库存补充已成为国防采购的核心驱动因素。近期伊朗冲突加剧了弹药消耗,推动回补需求延续。国防科技公司的盈利可见性因此获得延长。据OKX雷达汇总的Seeking Alpha 9月2日报道,弹药库存补充已成为国防采购的核心驱动因素,近期伊朗冲突加剧了弹药消耗。这一变化意味着国防采购的重心正从大规模平台订单(如战机、舰船)转向消耗性弹药的持续补充。平台类采购具有周期性长、单笔金额大但频率低的特点,而弹药补充则是高频、刚性需求。伊朗冲突对弹药的快速消耗,使得相关国家的库存水平急剧下降,补库需求被迅速激发。国防科技公司因此获得了比以往更长的盈利跑道,收入确认周期和订单能见度均显著改善。
从产业链角度看,弹药库存回补涉及上游材料、中游制造和下游集成多个环节。随着冲突持续,弹药消耗速度可能超过和平时期的生产节奏,这迫使各国国防部门加大采购力度,甚至启动紧急库存计划。对于国防科技公司而言,这意味着在手订单将加速转化为收入,盈利预期得到上修。不过,也需要关注产能瓶颈和交付周期带来的短期波动。如果地缘紧张局势进一步升级,弹药补充需求可能继续超预期,从而为国防科技板块提供持续催化。
这一逻辑的另一个重要含义在于,国防采购的结构性变化可能重塑板块估值。过去市场习惯用“平台升级周期”来定价国防股,但现在“弹药消耗与回补”提供了更稳定的现金流预期。即便地缘冲突出现缓和,已经下降的库存水平也足以支撑数年的补充需求。因此,国防科技公司的盈利跑道被显著拉长,市场可能需要重新评估其长期增长中枢。
国防弹药补充的核心驱动因素列表:
- 伊朗冲突导致弹药快速消耗,库存水平下降。
- 弹药补充为高频、刚性需求,不受单一平台交付周期约束。
- 补库周期即使冲突缓和仍可延续数年。
- 国防采购重心从平台订单转向消耗性弹药。
三、Hydreight评级调整:营收环比增长12%至2800万美元,但毛利率降至19.4%触发从Strong Buy到Buy
1.增长放缓与利润率压力:2026年第二季度营收环比增长12%但毛利率下滑至19.4%
Hydreight Technologies 评级从 Strong Buy 下调至 Buy,原因是2026年第二季度增长放缓及利润率压力。据OKX雷达汇总的Seeking Alpha 9月2日报道,2026年第二季度营收环比增长12%至2800万美元,但毛利率下降至19.4%。营收仍在增长,但毛利率的快速下滑透露出成本端或竞争端的压力。12%的环比增长在绝对水平上并不算差,但与前几个季度相比已出现放缓迹象。毛利率降至19.4%,对于一家高增长医疗企业而言,意味着规模扩张尚未充分转化为盈利质量。评级下调至 Buy 而非卖出,说明分析师认为长期逻辑并未破坏,但短期盈利质量需要重新评估。
这一变化的核心矛盾在于:市场愿意为收入增长支付溢价,但前提是增长必须伴随利润率稳定或改善。Hydreight 的营收增长仍在,但毛利率下滑使估值模型中的盈利假设面临挑战。如果公司不能在后续季度有效控制成本、提升毛利率,当前 Buy 评级的基础可能进一步动摇。反之,如果毛利率出现企稳回升,评级从 Buy 重新上调至 Strong Buy 的可能性也存在。从财报数据看,营收增长12%与毛利率19.4%的组合,暗示公司可能正在以牺牲部分盈利质量换取市场份额,这种策略的可持续性需要密切跟踪。
Hydreight 2026年第二季度关键数据对比:
| 指标 | 数值 | 变化方向 |
|---|---|---|
| 营收环比增长 | 12% | 较前几季放缓 |
| 营收绝对值 | 2800万美元 | 增长 |
| 毛利率 | 19.4% | 较预期下滑 |
| 评级 | Strong Buy → Buy | 下修 |
2.评级下调整不改长期空间:分析师预计2028年前仍有近100%上涨空间
分析师估值显示,Hydreight Technologies 到2028年仍有近100%的上涨空间。这一预期建立在营收持续增长与利润率修复的双重假设之上。近100%的上涨空间意味着,分析师认为当前价格尚未充分反映公司的长期成长潜力。但值得注意的是,该预期能否兑现,很大程度上取决于毛利率的走势。如果毛利率继续下滑,即使营收增长,盈利兑现也可能远低于预期。从 Strong Buy 到 Buy 的下调,更多是对短期利润率波动的回应,而非对长期赛道的否定。市场需要区分“增长降速”与“价值破坏”的边界:营收仍在增长、长期空间未被证伪,但盈利质量已成为估值能否兑现的关键变量。对关注该股的投资者而言,后续财报中的毛利率变化将成为比营收增速更重要的观察指标。
这一评级调整案例也反映出当前美股市场的一个普遍审美:分析师和投资者对高增长公司的容忍度正在下降。在资金成本上升、宏观波动加大的环境下,市场更加看重利润率的质量和稳定性。Hydreight 的长期上涨空间尚未被证伪,但短期评级下调本身就是市场对盈利质量要求的直接体现。如果公司能够通过规模效应或运营优化在2027年之前显著改善毛利率,当前下调反而可能成为中长期的入场窗口。
写在最后
本期美股观察的核心信号是:在宏观与地缘扰动下,资金更偏好具备盈利可见性、利润率支撑与合理估值的资产,而非单纯收入增长。西门子以订单增速高于营收增速和数字工业利润率,展示了工业AI与再工业化的盈利兑现能力;国防弹药库存回补则在伊朗冲突催化下,构成更具确定性的需求来源;Hydreight的评级调整则提示,高增长医疗企业需要以利润率质量换取估值信任。三者共同勾勒出当前美股结构性配置的偏好:从“讲故事”到“看利润”,从“高增长”到“高质量”。这种切换并非短期风格漂移,而是宏观利率与地缘风险共振下的理性回归。
对于美股市场整体而言,工业AI、国防补库与医疗成长三条线索的交叉,反映了资金在寻找“确定性溢价”时的多元路径。西门子代表的是传统行业数字化升级带来的利润改善,国防科技代表的是地缘冲突驱动的刚性需求,Hydreight 则提醒市场,成长性必须与盈利质量相匹配。在2026年剩余时间里,这种“质量优先”的审美可能继续主导美股的结构性行情。投资者需要关注的不是单一公司的短期涨跌,而是这些信号背后反映的市场定价逻辑变化。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供 OKX 雷达研究观察参考,不构成任何投资建议。
标签:投资、AI、RWA
参考来源与核验链接
以下链接是本文记录的文章级来源。动态数据和规则应结合来源日期、适用地区与后续更新理解。
常见问题
西门子最新财报表现如何? ▼
西门子近期财报显示营收增长8%,订单增长14%,数字工业业务营收增长10%,利润率为19.5%。
为什么国防科技板块盈利可见性延长? ▼
弹药库存补充已成为国防采购的核心驱动因素,近期伊朗冲突加剧了弹药消耗,推动回补需求延续,从而拉长国防科技公司的盈利跑道。
Hydreight评级为何从Strong Buy下调至Buy? ▼
原因是2026年第二季度增长放缓及利润率压力,营收环比增长12%至2800万美元,但毛利率下降至19.4%。
Hydreight长期上涨空间如何? ▼
分析师估值显示Hydreight Technologies到2028年仍有近100%的上涨空间。
西门子数字工业利润率是多少? ▼
西门子数字工业业务利润率为19.5%,同时该业务营收增长10%。